
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Typisierung von Versicherungen – detailliertere Information

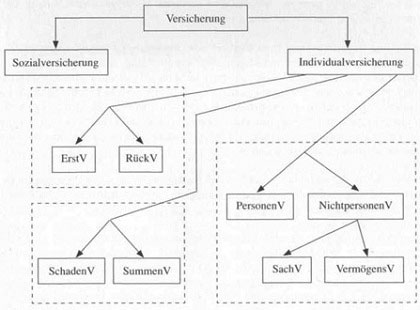
Das Versicherungsgeschäft kann anhand verschiedener Kriterien nach Typen zusammengefasst werden. Die Abgrenzung ist dabei in den wenigsten Fällen trennscharf, es treten also innerhalb der nachfolgend vorgestellten Begriffspaare Überschneidungen auf. Trotzdem haben sich diese Begriffe für praktische Belange durchgesetzt.

Kriterien der Typisierung von Versicherungen (V)
Typisierung von Versicherungen - detailliertere Information9

• Das wichtigste Kriterium betrifft die Unterscheidung nach der sozialpolitischen Zielsetzung; demnach sind hier einander die gesetzliche Sozialversicherung und die Individualversicherung gegenüberzustellen. Die wesentlichen Merkmale der Sozialversicherung werden in unserem Versicherung-Ratgeber dargestellt. Ansonsten wird ausschließlich die privatwirtschaftlich organisierte Individualversicherung dargestellt.

• Eine Vertragsbeziehung zum Endkunden von Versicherungsschutzleistungen unterhalten Unternehmen, die im Bereich der so genannten Erstversicherung agieren. Eine spezielle Versicherungsform zwischen verschiedenen Versicherungsunternehmen stellt demgegenüber die Rückversicherung dar. Großrisiken können die Leistungsfähigkeit eines einzelnen Versicherungsunternehmens übersteigen. Ebenso kann es erforderlich sein, Elemente versicherungstechnischen Risikos auf mehr als ein Unternehmen zu verteilen. Rückversicherung stellt also ein Verfahren dar, Risiken tragbar zu gestalten, indem sie auf mehrere Unternehmen verteilt und so für jedes Unternehmen deutlich verkleinert werden.

• Versicherungsrisiken können sich auf die körperliche Sphäre von Personen beziehen; in diesen Fällen spricht man folgerichtig von Personenversicherung. Beispiele sind Versicherungen gegen das Todesfallrisiko, Krankheit oder Unfälle. Alle anderen Versicherungszweige befassen sich mit der Versicherung von Gütern im weitesten Sinne. Diese Zweige der so genannten Nichtpersonenversicherung unterteilt man weiter in die Sachversicherung, deren Gegenstand Realgüter sind, also beispielsweise Feuerversicherung oder Transportversicherung, und die auf so genannte Nominalgüter bezogene Vermögensversicherung, die zum Beispiel in der Haftpflichtversicherung erfolgt.

• Die Art der Bedarfsdeckung kann konkret oder abstrakt erfolgen. Konkret ist> der Ausgleich eines Schadens in der tatsächlich eingetretenen Höhe, wie er etwa in der Hausratversicherung oder der Kraftfahrtversicherung stattfindet. In diesen Fällen spricht man von Schadenversicherung. Demgegenüber bietet die Summenversicherung einen abstrakten Schadenausgleich in Form einer vorher vereinbarten Geldleistung. Die früher übliche Identifizierung von Summenversicherung und Personenversicherung ist heute in dieser Form nicht mehr zutreffend, da etwa bestimmte Versicherungen gegen Krankheitskosten nach Art der Schadenversicherung betrieben werden.

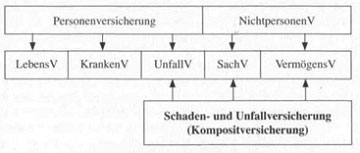
In der Versicherungspraxis haben sich, historisch bedingt, teilweise weniger systematische Einteilungen durchgesetzt. Die Personenversicherung wird dabei in die Lebensversicherung und die Krankenversicherung unterteilt. Die Unfallversicherung wird üblicherweise jedoch – obwohl Personenversicherung – mit dem übrigen, nicht der Personenversicherung zugeordneten Geschäft unter dem Oberbegriff der Schaden- und Unfallversicherung zusammengefasst. Hierbei ist der Begriff Schadenversicherung nicht im Sinne des formalen Gegensatzes zur Summenversicherung zu verstehen, sondern als inhaltlicher Bündelbegriff.

Die weitere Unterteilung der Schaden- und Unfallversicherung unterscheidet einerseits die auf reale Güter bezogene Sachversicherung, andererseits unter dem Sammelbegriff der HUK-Versicherung und sonstiger Versicherungszweige alle übrigen Versicherungsarten, unter denen Vermögensversicherungen wie die Haftpflichtversicherung dominieren. Berücksichtigung finden in der letztgenannten Kategorie auch die Rechtsschutzversicherung und das Kreditversicherungsgeschäft, die beide bis 1990 durch eigenständige Versicherungsunternehmen betrieben werden mussten.

Daneben hat sich für das Schaden- und Unfallversicherungsgeschäft die Bezeichnung Kompositversicherung etabliert, vor allem, wenn von den jeweiligen Unternehmen die Rede ist.

Zusammensetzung der Schaden- und Unfallversicherung
Typisierung von Versicherungen - detailliertere Information10

Sep 5, 2015gesundhe-admin
Leistungspflicht des Versicherungsunternehmens - hilfreiche InformationRecht des Versicherungsvertreters und Versicherungsmaklers - detailliertere Information
  Weitere Artikel  
 
Die Mehrfachvertreter , Versicherungsmakler und Versicherungsberater – Umgang mit Versicherten
 
Trends in der Versicherungswirtschaft – hilfreiche Information
 
Geschichte des Versicherungswesens – zusätzliche Information
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Wie ist der deutsche Verbraucher versichert – empfehlenswerte Information

    Wie ist deutsche Verbraucher versichert Versicherungen: für viele Verbraucher ein leidiges Thema und für einige sogar ein rotes Tuch. Eines steht jedoch fest: Ohne Versicherungen geht es nicht! Sie sind […]

    Dez 3, 2017gesundhe-admin
  • Privat-, Berufs- und Verkehrs-Rechtsschutz für Nichtselbstständige

    Als gebräuchlichste Rechtsschutzkombination für die motorisierte Familie umfasst dieses Rechtsschutzpaket in einem Vertrag für die ganze Familie (Kompakt-RS lt. Proximus-Tarif): • den Verkehrs-Rechtsschutz, • den Privat- und Berufs-Rechtsschutz für Nichtselbstständige. […]

    Nov 2, 2015gesundhe-admin
  • Stoffwechselstörung, krankheitsbedingter – Pflegeversicherung Urteile

    Mehraufwand bei der Zubereitung der Diätnahrung / Diätnahrung / Stoffwechselentgleisungen Sachverhalt: Die 1986 und 1991 geborenen Kläger sind Geschwister. Sie leiden an der sehr seltenen, angeborenen Ahornsirupkrankheit, einer Stoffwechselstörung, die […]

    Dez 17, 2017gesundhe-admin
  • Test und Lernkontrollen zu Interpretation des Jahresabschlusses – Abschluss der Geschäftsbuchführung

    Erläutern Sie den Bilanzzeitvergleich und grenzen Sie ihn vom Betriebsvergleich ab, der vorher kurz dargestellt ist. Eine Versicherungsagentur weist folgende GuV-Rechnung aus: Soll GuV-Konto Haben Provisionsaufwand 35 300,00 Provisionsertrag 180400,00 […]

    Jan 25, 2016gesundhe-admin
  • Wie ist der deutsche Verbraucher versichert – empfehlenswerte Information

    Versicherungen: für viele Verbraucher ein leidiges Thema und für einige sogar ein rotes Tuch. Eines steht jedoch fest: Ohne Versicherungen geht es nicht! Sie sind Bestandteile der modernen Gesellschaft, der […]

    Jul 13, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr



