
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Kosten der Fondsanlage für Anteilskäufer und Wertentwicklung – Geldanlagearten

a) Offene Kosten (gemäß Vertragsbedingungen des Fonds):
– i.d.R. Ausgabeaufschlag für Anteilskauf zur Deckung der Vertriebskosten (oft bis 6 % bei Aktienfonds, sonst weniger; verhandelbar)
– Verwaltungsgebühr für die KAG (0,3-2,5% p.a. vom Fondsvermögen, selten ertragsabhängig)
– Depotbankgebühr (für Aufgaben gemäß InvG, oft 0,1 % vom Fondsvermögen p. a.)
– zusätzlich die Depotgebühr für die Verwahrung der Anteilscheine

b) Verdeckte Kosten (Berechnungsgrundlagen werden nicht genannt, nur Abzug in
der GuV des Fonds):
– Gebühr der Depotbank für Kauf/Verkauf der Wertpapiere des Fondsvermögens
– Gebühr der Depotbank für die Führung des Depots und der Konten für das Sondervermögen
– Verwaltungskosten der KAG für das Sondervermögen (Prüfung des Rechnungsabschlusses, Veröffentlichungs-, Druck-, Versandkosten …)

Besonderheit: Spread beim Börsenhandel mit Investmentanteilscheinen
Seit einigen Jahren werden Investmentanteilscheine auch an Wertpapierbörsen gehandelt. Offenbar ist das Geschäft lukrativ, der Kampf um die Gebühren der Privatanleger wird über den Preis und das Fondsangebot geführt. Der häufigste Grund für den Kauf über die Börse ist, den Ausgabeaufschlag zu sparen – der beträgt bei Aktienfonds in der Spitze rund 5 Prozent. Stattdessen werden an der Börse aber Ordergebühren der Bank sowie Maklercourtage fällig. Da Fonds an der Börse zudem mit einer Spanne zwischen An- und Verkaufspreis (Spread) gehandelt werden, entsteht ein weiterer Kostenfaktor. Während der Kauf über die Börse in vielen Fällen aus Kostengründen lohnt, ist es ratsam, den Verkauf über die Fondsgesellschaft abzuwickeln. In diesem Fall kostet die Transaktion nämlich nichts, da die Fondsgesellschaft den Anteil unentgeltlich zurücknimmt.

Spread
Beim Fondskauf über die Börse fällt kein Ausgabeaufschlag an, allerdings muss der Spread bezahlt werden. Das ist die Preisdifferenz zwischen An- und Verkaufspreis. Diese Marge variiert je nach Börse und Fonds.
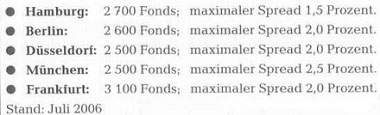
Kosten der Fondsanlage für Anteilskäufer und Wertentwicklung – Geldanlagearten68

Kosten je Order an der Frankfurter Börse
• 0,08 % Provision der Spezialisten
• Individuelle Gebühr der jeweiligen Hausbank
• indirekte Kosten durch Spread

c) Durchschnittliche Wertentwicklung der Publikumsfonds

Durchschnittliche jährliche Rendite in %
Anlageschwer

punkt

5 Jahre10 Jahre20 Jahre
AktienfondsDeutschland-2,338,697,10
Ausland– 4,447,906,73
RentenfondsBüro – deutsche Emittenten4,294,725,91
Internationale

Emittenten

4,166,346,24
Gemischte

Fonds

-0,777,665,79
Durchschnitt aller Fondsgruppen0,437,146,38

Quelle: BVI, Stichtag 31.12.2005

d) Rendite bei Fonds-Sparplänen
Die Berechung zeigt, welche durchschnittliche Rendite pro Jahr und welches Vermögen Anleger im Jahr 2006 (Stichtag: 30. Juni 2006) erreichen konnten, wenn sie seit 1976 (oder 1986 bzw. 1996) monatlich 100,00 € in Fonds angelegt hätten.

10 Jahre (eingezahlt 12 000,00 €)20 Jahre (eingezahlt 24 000,00 €)30 Jahre (eingezahlt 36 000,00 €)
Aktienfonds

Deutschland

Ergebnis in Euro1491252517168735
In Prozent p.a.4,37,38,9
Aktienfonds

Europa

Ergebnis in Euro1415849039138526
In Prozent p.a.3,36,77,9
Aktienfonds

global

Ergebnis in Euro1348947971145223
In Prozent p.a.2,36,58,1
Euro-Renten-

fonds

Ergebnis in Euro14 2954193899548
In Prozent p.a.3,45,36,1
Rentenfonds

global

Ergebnis in Euro1337640992102909
In Prozent p.a.2,15,16,3
Mischfonds

Deutschland

Ergebnis in Euro1417348164141577
In Prozent p.a.3,36,58,0
Offene

Immobilienfonds

Ergebnis in Euro1368537 27682934
In Prozent p.a.2,64,25,1

Quelle: BVI. Angaben sind Durchschnittswerte. Stichtag 30. Juni 2006

Exkurs: Wie einen guten Fonds finden?
1. Fondsart gemäß Risikoneigung auswählen
2. Fondsratings auswerten
– Welchen Anbieter?
– Nach welchen Kriterien wird geratet? Performance-Listen auswerten
– auf Beurteilungszeitraum achten
– am entsprechenden Index messen
– i.d.R. sind keine Kosten berücksichtigt

3. Fondskosten berücksichtigen
– kleiner Ausgabeaufschlag
– feste oder erfolgsabhängige KAG-Vergütung

4. Günstigen Anbieter für gewählten Fonds suchen
– Anbieter mit Rabatt auf Ausgabeaufschlag
– niedrige/keine Depotgebühr


Dez 2, 2015gesundhe-admin
Test und Lernkotrolle zu Schadenregulierung und LeistungsberechnungGrundmerkmale eines Kredits richtig verstehen - Verbraucherdarlehen und Finanzierungsanlässe
  Weitere Artikel  
 
Arten von Fonds für Geldanlage – hilfreiche Information
 
Gesetzliche Regelungen bei Fondssparen – Geldanlagearten
 
Fondssparen und das Fondsprinzip – Geldanlagearten
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Viele Versicherungsvertreter könnten Ihnen eine falsche Versicherung anbieten

    Man schätzt die Zahl aller Versicherungsvermittler und Drücker auf etwa 500000 – eingerechnet die Verwandten, Bekannten, Kollegen, Kegelbrüder und andere, die – ohne dass man es so recht erkennt – […]

    Jun 30, 2016gesundhe-admin
  • Rechte dritter Personen an der Lebensversicherung

    Grundsätzlich stehen dem VN alle Rechte aus dem Lebensversicherungsvertrag zu. Durch freiwillige oder zwangsweise Verfügungen können diese Rechte jedoch zugunsten Dritter eingeschränkt oder aufgehoben werden. Bezugsrecht Vorbemerkung: Die vertraglichen Regelungen […]

    Jul 1, 2015gesundhe-admin
  • Wer braucht eigentlich eine Private Haftpflichtversicherung – detailliertere Information

    Eine private Haftpflichtversicherung braucht jedermann: als Privatperson oder als Familienvorstand, als Wohnungsinhaber, als Mieter, als Bewohner eines Einfamilienhauses, als Fußgänger und Radfahrer im Verkehr, in der Freizeit, als Sportler, auf […]

    Jun 2, 2016gesundhe-admin
  • Überschussverwendung vor Rentenbeginn und Rentenzuwachs – Individuale Faktorentabelle

    Frau/Mann Tarif RV50 (Einzeltarif) Mindestlaufzeit 5 Jahre Rentenbeginnalter 65 Jahre Versicherungsbeginn: 01.01.2002 Monatlicher Eigenbeitrag 1 EUR1 Überschussverwendung vor Rentenbeginn: Rentenzuwachs nach Rentenbeginn: Rentenzuwachs Eintrittsalter Für die Rentenzahlung zur Verfügung stehendes […]

    Feb 4, 2017gesundhe-admin
  • Vorläufige Deckungszusage, VDZ – hilfreiche Information

    Vorläufige Deckungszusage VDZ a)Gründe für vorläufige Deckung Häufig benötigt der Kunde schon mit Antragstellung oder kurze Zeit danach Versicherungsschutz; der VR will aber nicht übereilt über Annahme oder Ablehnung des […]

    Mai 13, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

