
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Bausparen und staatliche Förderung – detailliertere Information

Beispiel:
Herr Schulze arbeitet als kaufmännischer Angestellter und verdient brutto 40 000,00 € im Jahr. Frau Schulze arbeitet z. Zt. nicht, da sie die beiden Kinder versorgt. Herr Schulze erhält von seinem Arbeitgeber monatlich 40,00 € vermögenswirksame Leistungen. Hierfür benötigt er einen neuen Anlagevertrag und fragt sie, ob er die vermögenswirksamen Leistungen auch auf einen Bausparvertrag einzahlen kann. Das Bausparen wird staatlich gefördert, und zwar durch die Arbeitnehmersparzulage für vermögenswirksame Leistungen und durch die Wohnungsbauprämie.

Vermögenswirksame Leistungen
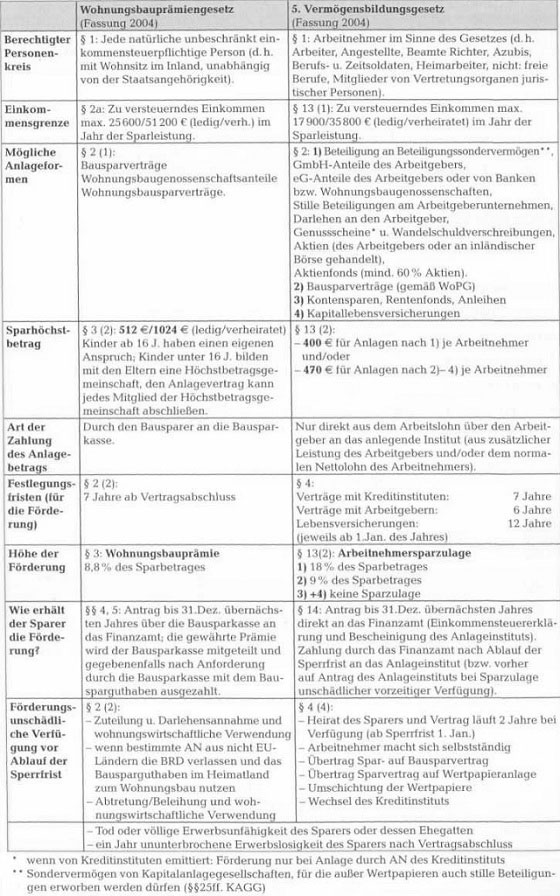
Vermögenswirksame Leistungen (VL) sind Zahlungen der Arbeitgeber für die Arbeitnehmer. Es handelt sich hierbei um zusätzliche Leistungen des Arbeitgebers und/oder um Teile des Arbeitsentgeltes aus Gehaltsumwandlung. Vermögenswirksame Leistungen dürfen nur auf bestimmte Anlageformen eingezahlt werden. Auf diese Zahlungen gewährt der Staat die so genannte Arbeitnehmersparzulage. Diese Sparzulage wird in der Regel im Rahmen der Einkommensteuererklärung beantragt und beträgt bei der Anlage auf einen Bausparvertrag 9 % der eingezahlten VL, berechnet auf maximal 470,00 € im Jahr pro Arbeitnehmer. Bei der Arbeitnehmersparzulage handelt es sich um eine einkommensabhängige staatliche Förderung, die jeder Bausparer dann vom Finanzamt erhält, wenn das zu versteuernde Einkommen im Jahr der Einzahlungen
– für Alleinstehende weniger als 17 900,00 € und
– für Verheiratete weniger als 35 800,00 € beträgt.

Die Arbeitnehmersparzulage wird nur dann an den Bausparer ausgezahlt, wenn er eine prämienrechtliche Bindungsfrist von sieben Jahren einhält oder das Guthaben im Rahmen der Zuteilung des Bausparvertrages wohnwirtschaftlich verwendet. Der Bausparer ist nicht zum Bauen verpflichtet, er erhält die Arbeitnehmersparzulage nach der Bindungsfrist von sieben Jahren vom Finanzamt ausgezahlt und kann sie frei verwenden. Spart der Bausparer länger als sieben Jahre, erhält er die Arbeitnehmersparzulage ab dem siebten Jahr jährlich ausgezahlt. Er hat dann die Möglichkeit, diesen Betrag als Sonderzahlung auf den Bausparvertrag zu überweisen. Vermögenswirksame Leistungen können auch auf den Bausparvertrag des Ehegatten überwiesen werden.

Wohnungsbauprämie
Die staatliche Wohnungsbauprämie erhält jeder, dessen zu versteuerndes Einkommen die zulässige Einkommensgrenze nicht überschreitet. Anders als bei der Arbeitnehmersparzulage kommen alle, somit auch Selbstständige, Freiberufler, Rentner und Schüler (ab 16 Jahren), zum Zuge. Eine Voraussetzung ist, dass die Anlage in einen Bausparvertrag erfolgt.

Die Wohnungsbauprämie wird auf VL (sofern keine Arbeitnehmersparzulage dafür beantragt wurde) und/oder eigene Einzahlungen des Kunden gewährt. Die Prämie können Bausparer beantragen, wenn sie im Sparjahr mindestens 16 Jahre alt waren. Auch die Wohnungsbauprämie ist eine einkommensabhängige Prämie. Die Einkommensgrenzen sind jedoch höher als bei der Arbeitnehmersparzulage.
Das zu versteuernde Einkommen muss bei
– Alleinstehenden unter 25600,00 € und bei
– Verheirateten unter 51200,00 € im Jahr liegen.

Das Finanzamt zahlt die Wohnungsbauprämie nach Antragstellung über die Bausparkasse, genauso wie die Arbeitnehmersparzulage, nach 7 Jahren und danach jährlich aus, und zwar auf den Bausparvertrag. Eine frühere Auszahlung ist z.B. möglich, wenn der Bausparvertrag zuteilungsreif ist und der Bausparer diesen für inländische wohnungswirtschaftliche Zwecke verwenden möchte. Bei Verwendung für andere Zwecke innerhalb dieser siebenjährigen Bindungsfrist gehen sämtliche Wohnungsbauprämien und Arbeitnehmersparzulagen verloren. Unter bestimmten Bedingungen (zum Beispiel bei Arbeitslosigkeit, Erwerbsunfähigkeit oder im Todesfall) ist eine vorzeitige Verfügung ohne Verlust der Vergünstigungen möglich.
Übersicht über die staatliche Sparforderung

Bausparen und staatliche Förderung80

Nov 18, 2015gesundhe-admin
Arten von Fonds für Geldanlage – hilfreiche InformationLernkontrollen und Test – Verkehrs-Rechtsschutz
  Weitere Artikel  
 
Kreditwürdigkeitsprüfung und Staatliche Förderung wohnungswirtschaftlicher Sparformen
 
Test und Lernkotrolle zu Bausparen und Bausparvertrag
 
Test und Lernkotrolle – Gesamtinvestitionskosten bei Immobilien, Finanzierungsplanung und Kreditwürdigkeitsprüfung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Kündigungsmöglichkeiten in der Krankheitskosten-, Krankenhaustagegeld- und Krankentagegeldversicherung

    a) Kündigung durch den VN – Ordentliche Kündigung Der VN kann das Versicherungsverhältnis nach Ablauf einer vereinbarten Mindestversicherungsdauer mit einer Frist von drei Monaten zum Ende des Versicherungsjahres kündigen. Die […]

    Jul 29, 2015gesundhe-admin
  • Krankenversicherung für Beamte Angebote und Vergleich – hilfreiche Information

    Beihilfe vom Dienstherrn Beamte erhalten direkt von ihrem Dienstherrn einen Zuschuss zu den Krankheitskosten, die Beihilfe. Anspruch haben außerdem beamtenähnliche Personen wie Beamtenanwärter sowie Angestellte mit einem Einkommen über der […]

    Mrz 21, 2016gesundhe-admin
  • Prämie, Beginn und Ende der Haftung und Anpassung der Versicherungssumme – Hausratversicherungsbedingungen

    § 15 Prämie; Beginn und Ende der Haftung 1. Der Versicherungsnehmer hat die erste Prämie (Beitrag) bei Aushändigung des Versicherungsscheines oder im Fall des Vertragsschlusses gem. §§ 5 oder 5 […]

    Dez 24, 2016gesundhe-admin
  • Controlling anhand statistischer Kennzahlen bei Versicherungsagenturen – detailliertere Information

    Verhältniszahlen als statistische Maßzahlen *Statistische Maßzahlen verleihen den ermittelten Daten eine größere Aussagekraft, indem sie bestimmte Eigenschaften der Daten durch einen Zahlenwert beschreiben oder einen Vergleich mit anderen Daten ermöglichen. […]

    Mai 1, 2016gesundhe-admin
  • Die klassische Kapitallebensversicherung in Deutschland richtig verstehen Teil III

    Kurze Erläuterung zum Kapitallebensversicherungsbeitrag: Der KLV-Beitrag setzt sich aus drei Komponenten zusammen: dem Risikoanteil für den Todesfallschutz, dem Kostenanteil für die Bezahlung des Vermittlers sowie den Kosten für die Verwaltung […]

    Jun 28, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr


