
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Risikodeckung für ein Wohngebäude erstellen

Risikodeckung für ein Wohngebäude erstellen32

Vertragsgrundlagen und Anwendungsbereich der Wohngebäudeversicherung
Vertragsgrundlagen sind in erster Linie die Versicherungsbedingungen und die Klauseln.
Allgemeine Wohngebäude-Versicherungsbedingungen (VGB 2005)
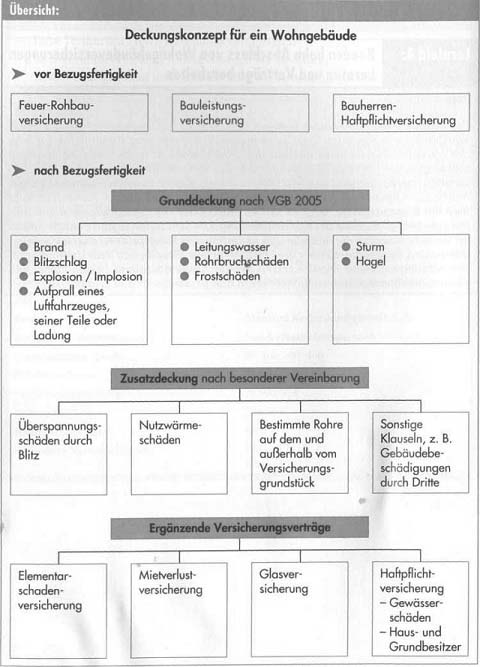
Die Abkürzung VGB steht für Verbundene Gebäudeversicherungs-Bedingungen, womit zum Ausdruck gebracht wird, dass mehrere Gefahrengruppen in der Wohngebäudeversicherung zusammengefasst sind, nämlich
•Brand/Blitzschlag/Explosion/Implosion/Aufprall eines Luftfahrzeuges, seiner Teile oder seiner Ladung,
•Leitungswasser/Rohrbruch/Frostschäden,
•Sturm/Hagel.

Im Gegensatz zur Hausratversicherung sind diese drei Gefahrengruppen in der Wohngebäudeversicherung aber auch einzeln versicherbar.
Der Zusatz 2005 steht für das Entwicklungsjahr der vorliegenden VGB.
Die VGB 2005 bieten eine Grunddeckung für typische Gefahren und Schäden, die ein Wohngebäude bedrohen.

Klauseln für die Erweiterung der Grunddeckung
Neben den Allgemeinen Versicherungsbedingungen kennt die Wohngebäudeversicherung ein Bündel von Klauseln zur Erweiterung der Grunddeckung.

Versicherungsschutzpakete der Praxis
Die Praxis bietet verschiedene Pakete hinsichtlich des Versicherungsumfangs zur Verbundenen Wohngebäudeversicherung und hat sie auch mit Produktnamen wie z. B. Standard, Komfort usw. versehen, um dem individuellen Sicherheitsbedürfnis des Kunden produktgerecht entsprechen zu können. Das Standardpaket bietet dabei üblicherweise den Versicherungsschutz, wie ihn die Grunddeckung nach den VGB 2005 vorsieht. Der Versicherungsschutz in den weiter gehenden Paketen besteht im Grunde aus der Standarddeckung und dem Einschluss bestimmter Klauseln bzw. Ausweitung von Entschädigungsgrenzen sowie ggf. der Elementarschadenversicherung. Teilweise ist der so erweiterte Versicherungsschutz in die Allgemeinen Versicherungsbedingungen eingearbeitet worden, womit auch im Wettbewerb eine Produktdifferenzierung erreicht wird.

Ergänzende Versicherungsverträge
Im Rahmen der Kundenberatung gilt es, den Kunden umfassend über die Risiken und Versicherungsmöglichkeiten im Zusammenhang mit dem Bau, Kauf oder Besitz einer Immobilie zu informieren und die Versicherungsmöglichkeiten aufzuzeigen.
Neben der Wohngebäudeversicherung nach den VGB 2005 und Einschluss entsprechender Klauseln sind in diesem Zusammenhang insbesondere zu erwähnen:
•Feuer-Rohbauversicherung
•Bauleistungsversicherung
•Bauherren-Haftpllichtversicherung

Versicherungsschutz besteht für die gesetzliche Haftpflicht als Bauherr bei Neubauten oder größeren Umbauten.
Kleinere Bauvorhaben sind bis zu einer bestimmten Bausumme (z. B. 50000,00€) in der Privat- Haftpflichtversicherung mitversichert.
•Elementarschadenversicherung
•Gewässerschäden-Haftpflichtversicherung

Nach dem Wasserhaushaltsgesetz haftet der VN als Betreiber einer Heizölanlage (Anlagenhaftung) für Schäden durch Verseuchung.
•Haus- und Grundbesitzer-Haftpflichtversicherung
Das Haftpflichtrisiko als Eigentümer eines Einfamilienhauses oder einer Wohnung ist über die Privat-Haftpflichtversicherung gedeckt, wenn bestimmte Voraussetzungen erfüllt sind.
•Mietverlustversicherung
•Glasversicherung

Wirtschaftliche Bedeutung der Wohngebäudeversicherung
Die Gebäudeversicherung wird in der Bundesrepublik Deutschland von
•Aktiengesellschaften,
•Versicherungsvereinen auf Gegenseitigkeit,
•öffentlich-rechtlichen Versicherern wahrgenommen.

Mit einem Beitragsvolumen von ca. 2,6 Mrd. € im Jahr 2007 ist die Verbundene Wohngebäudeversicherung ein bedeutender Sachversicherungszweig. Auf der Schadenseite wurde die Verbundene Wohngebäudeversicherung bisher immer wieder durch korrosionsbedingte Leitungswasserschäden und Sturmschäden sowie Frostschäden stark belastet.
Im Jahr 2006 betrug der Schadenaufwand 3,2 Mrd.€. Für 2007 wird ein Anstieg um 55% insbesondere wegen der Schäden durch den Orkan Kyrill erwartet. Gegenwärtig sind noch nicht alle Schäden des Jahres 2007 gemeldet bzw. abschließend bearbeitet. Die Wohngebäudeversicherung zählt zwischenzeitlich neben den industriellen Feuersparten und der Gewerbeversicherung zu eine der schadenträchtigsten Versicherungszweige in der Sachversicherung.

Vertragsgrundlagen Lernkotrolle und Test
1. Auf welchen vertraglichen Grundlagen basiert die Wohngebäudeversicherung?
2. Erläutern Sie, weshalb die Wohngebäudeversicherung als verbundene Versicherung bezeichnet wird.
3. Prüfen Sie, ob die Gefahrengruppen der Wohngebäudeversicherung auch einzeln versicherbar sind.
4. Für welche Objekte findet die Wohngebäudeversicherung nacfcVGB 2005 Anwendung? Nennen Sie zwei Beispiele.


Mai 24, 2015gesundhe-admin
Klauselvereinbarungen bei Wohngebäudeversicherung verstehenErlöschen der Rechte des Versicherers bei vorvertraglicher Anzeigepflichtverletzung
  Weitere Artikel  
 
Unfälle beim Sport – Tipps bei Unfallversicherung
 
Der Gerling-Konzern, Familienunternehmen mit Haken – Versicherungswesen und -wirtschaft
 
Quantifizierung von Risiken in der Versicherungsbranche
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Test und Lernkontrollen zu Schuldverschreibungen – Anlage in Wertpapieren

    Verwenden Sie bei den nachfolgenden Aufgaben die Spesensätze aus der Tabelle soweit dies erforderlich und nichts anderes angegeben ist. Rechtsnatur von Schuldverschreibungen 1. Auf welche Wertpapiere treffen die nachstehenden Aussagen […]

    Okt 30, 2015gesundhe-admin
  • Gehaltstarif im Versicherungsvermittler-Gewerbe – Personalaufwendungen im Agenturbetrieb

    Für ihre Arbeitsleistung erhalten Angestellte als Einkommen ein Gehalt. Grundlage der Gehaltsberechnung in einer Agentur ist üblicherweise der Gehaltstarif im Versicherungsvermittlergewerbe. In der Direktion basiert die Gehaltszahlung in der Regel […]

    Feb 11, 2016gesundhe-admin
  • Die private Altersvorsorge und Versorgungslücke – Versicherungswesen in Deutschland

    Denn eines ist sicher: die Rente. Mit diesem Satz hat sich Minister Blüm nach seiner Rentenreform 1992 in die Schlagzeilen gebracht. Heutzutage glauben nur noch wenige daran. Die Prognosen der […]

    Jul 26, 2017gesundhe-admin
  • Rund um die Uhr, Betreuung – Pflegeversicherung Urteile

    Sachverhalt: – Pflegeversicherung Urteile Die 1983 geborene Klägerin, die Leistungen bei Schwerpflegebedürftigkeit nach den §§ 53 ff SGB V bezog, beantragte für die Zeit ab 1.4.1995 Pflegegeld nach Stufe 3. Der […]

    Nov 7, 2017gesundhe-admin
  • Die Formen der Hilfe UTVBA – Begutachtungsverfahren der Pflegeversicherung

    Hilfe UTVBA Weiter oben wurde beschrieben, dass es für die Zuerkennung einer Pflegestufe nur den Unterschied gibt: „Kann der Versicherte etwas selbst machen oder braucht er Hilfe?“ Dazwischen existieren keine […]

    Jan 20, 2018gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

