• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Anrechnung einer Unterversicherung bei Hausratversicherung

Anrechnung einer Unterversicherung bei Hausratversicherung28

Ein Restwert wird vom Schaden abgezogen. Bei der Ermittlung des VW werden Wertsachen mit ihren Entschädigungsgrenzen berücksichtigt.

a)Sachschaden und Unterversicherung
Beispiel:
Ein versicherter Sachschaden von 4 025,00 € würde im Falle einer Unterversicherung wie folgt entschädigt, wenn die nachstehenden Daten zugrunde gelegt werden:
VS 50000,00€, VW 75000,00€, ermittelter Entschädigungsbetrag ohne Unterversicherung 4 025,00€
Lösung:
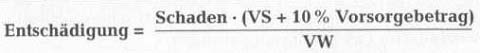
Entschädigung = 4 025,00 x (50000,00 + 5000,00): 75000,00 = 2 951,67 €

b)Entschädigung von Wertsachen bei Unterversicherung
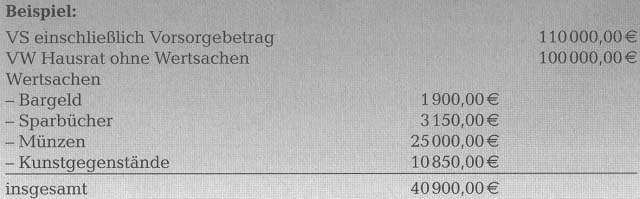
Die Entschädigungsberechnung vollzieht sich wie folgt:
•Zunächst ist die Höhe des Schadens an den Wertsachen festzustellen.
•Ferner wird der VW der Wertsachen benötigt
•Anschließend wird für jede Wertsachengruppe die Berechnung mit Hilfe der Unterversicherungsformel durchgeführt.
•Die Ergebnisse werden mit den Entschädigungsgrenzen verglichen. Sofern sie größer sind, wird maximal bis zu den Entschädigungsgrenzen geleistet.
Anrechnung einer Unterversicherung bei Hausratversicherung29

Anrechnung einer Unterversicherung bei Hausratversicherung30

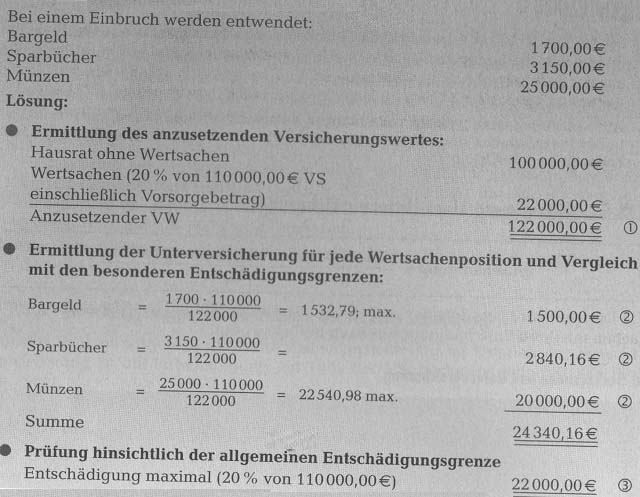
Erläuterungen:
Dieser Wert ist anzusetzen, da der VR auch nur bis zu dieser Höhe haften würde.
Der bei Unterversicherung nur teilweise zu ersetzende Betrag wird nach § 12 Nr. 5 VHB 2005 zunächst ohne Rücksicht auf Entschädigungsgrenzen ermittelt. Entschädigt wird jedoch maximal nur bis zur Höhe der Entschädigungsgrenze.
Der trotz Beachtung der Unterversicherung errechnete Betrag von 24 340,16€ liegt noch über der allgemeinen Entschädigungsgrenze von 20% der VS, sodass maximal 22 000,00 € für die Wertsachen entschädigt werden.

c)Kostenschaden und Unterversicherung
Versicherte Kosten werden im Falle eine Unterversicherung ebenfalls nach der Unterversicherungsformel abgerechnet.
Nur vom VR veranlasste Rettungskosten werden voll entschädigt.
Pic 31


Mai 13, 2015gesundhe-admin
Organisation des Datenschutzes - Technisch-organisatorische MaßnahmenVorläufige Deckungszusage, VDZ - hilfreiche Information
  Weitere Artikel  
 
Instrumente der Versicherungsaufsicht – hilfreiche Information
 
Versicherungsfall – Haftpflichtversicherung Lernkotrolle und Tests
 
Beitragszahlungsverzug – Nichtzahlung des Erstbeitrages
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Allgemeine Versicherungsbedingungen für die private Pflegepflichtversicherung – Teil I

    Bedingungsteil – MB/PPV 1996 Dieser Bedingungsteil gilt in Verbindung mit Tarif PV für die private Pflegepflichtversicherung Der Versicherungsschutz § 1 Gegenstand, Umfang und Geltungsbereich des Versicherungsschutzes § 2 Beginn des […]

    Mrz 6, 2017gesundhe-admin
  • Regelungen für einzelne Versicherungszweige – Haftpflichtversicherung

    Die vorstehenden Grundzüge des Versicherungsvertragsrechts gelten, sofern nicht bereits auf eigene Merkmale der Schaden- und Unfallversicherung eingegangen wurde, für alle Sparten. Es gibt sachgerechte Unterscheidungen, die einzelne Versicherungszweige betreffen. In […]

    Sep 11, 2015gesundhe-admin
  • Wohngebäudeversicherung vorteilhaft und günstig abschließen – detailliertere Information

    Unerlässlich für Immobilieneigentümer Für Hausbesitzer ist die Wohngebäudeversicherung unverzichtbar. Denn angesichts des hohen Werts von Immobilien kann es schwierig werden, einen größeren Schaden aus eigener Tasche zu bezahlen und ein […]

    Mrz 10, 2016gesundhe-admin
  • Versicherungsgesellschaften nutzen die Nachteile des demokratischen Rechtsstaates und der Marktwirtschaft aus

    Versicherung als gegenseitige Hilfe von Menschen untereinander ist eine wunderbare Sache. Nachteil: Wenn Versicherung wirklich sicher sein soll, müssen durch Sicherheitszuschläge stets Beitragsüberschüsse entstehen. Gesetze könnten regeln, was mit den […]

    Jun 23, 2016gesundhe-admin
  • Vorvertragliche Anzeigepflicht – Inhalt und Zeitpunkt der vorvertraglichen Anzeigepflicht

    a)Wesen der vorvertraglichen Anzeigepflicht Der VN ist verpflichtet •nach WG: die ihm bekannten Gefahrumstände, die für den Entschluss des Versicherers, den Vertrag mit dem vereinbarten Inhalt zu schließen, erheblich sind […]

    Mai 18, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr