
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Sonstige Hilfen der Krankenkassen – gesetzliche Krankenversicherung in Deutschland

Übernahme der Kosten für ärztliche Beratung über Fragen der Empfängnisregelung sowie für die erforderliche Untersuchung und die Verordnung von empfängnisregelnden Mitteln, jedoch nicht die Kosten für diese Mittel. Bei einer nicht rechtswidrigen Sterilisation oder einem nicht rechtswidrigen Schwangerschaftsabbruch kostenfreie ärztliche Leistungen sowie Übernahme der Kosten für Arznei, Verband- und Heilmittel und gegebenenfalls Krankenhauspflege (soziale Indikation vorausgesetzt). Sterbegeld wird nur für Versicherte, die am I. Januar 1989 einer Krankenkasse angehörten, in Höhe von 1073,70 Euro gezahlt (bei Tod eines mitversicherten Angehörigen 536,90 Euro). Beitragsfreie Familienversicherung Versicherte erhalten für Familienangehörige Maßnahmen zur Früherkennung von Krankheiten, Krankenhilfe und sonstige Hilfen – ausgenommen Krankengeld unter den gleichen Voraussetzungen und im gleichen Umfang wie für sich selbst, und zwar unter bestimmten Bedingungen für den unterhaltsberechtigten Ehegatten, die unterhaltsberechtigten Kinder, die Stiefkinder und Enkel, wenn der Versicherte sie vor Eintritt des Versicherungsfalles überwiegend unterhalten hat, die Pflegekinder und Adoptionspflegekinder, wenn der Versicherte vor Eintritt des Versicherungsfalles ihren vollen Unterhalt bestritten hat.

Für alle Angehörigen gilt, dass sie sich im Inland aufhalten und nicht anderweitig gesetzlich krankenversichert sind und außerdem kein Gesamteinkommen haben, das regelmäßig im Monat (2001) 327,23 Euro überschreitet. Für Kinder besteht ein Anspruch bis zum vollendeten 18. Lebensjahr, darüber hinaus bis zum vollendeten 25. Lebensjahr, wenn sie sich in Schul- oder Berufsausbildung befinden oder ein freiwilliges soziales Jahr im Sinne des Gesetzes zur Förderung eines freiwilligen sozialen Jahres leisten. Im Falle der Unterbrechung oder Verzögerung der Schul- oder Berufsausbildung durch Erfüllung gesetzlicher Dienstpflicht des Kindes besteht der Anspruch auf Familienkrankenhilfe auch für einen der Zeit dieses Dienstes entsprechenden Zeitraum über das 25. Lebensjahr hinaus. Diese Altersgrenzen gelten nicht für Kinder, die wegen körperlicher, geistiger oder seelischer Behinderung außerstande sind, sich selbst zu unterhalten.

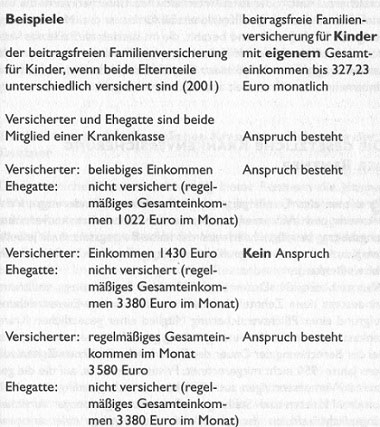
Für Kinder, die das 18., aber noch nicht das 23. Lebensjahr vollendet haben, besteht der Anspruch bis zur Vollendung des 23. Lebensjahres, wenn sie nicht erwerbstätig sind. Nicht mitversichert sind Kinder von Ehegatten, wenn nur einer der Ehegatten in der gesetzlichen Krankenversicherung versichert ist und der nicht oder privat versicherte Ehegatte ein regelmäßiges monatliches Gesamteinkommen von mehr als 3 375 Euro (2002) hat und das außerdem höher ist als das Gesamteinkommen des in der gesetzlichen Krankenversicherung versicherten Ehegatten (siehe Tabelle).
Sonstige Hilfen der Krankenkassen - gesetzliche Krankenversicherung in Deutschland3

Unterbrechung der Beschäftigung
Der Versicherungsschutz besteht ohne Beitragszahlung fort, wenn eine Unterbrechung der entgeltlichen Beschäftigung nicht länger als einen Monat dauert – z. B. bei unbezahltem Urlaub. Nach dieser Zeit kann sich der nicht mehr Versicherungspflichtige freiwillig weiterversichern, bis er wieder gegen Entgelt beschäftigt wird. Im Falle eines rechtmäßigen Arbeitskampfes besteht die Mitgliedschaft bis zu dessen Ende fort.

Betriebsbeihilfe für Land- und Forstwirte
Eine besondere Leistung bieten die Landwirtschaftlichen Krankenkassen den bei ihnen versicherten land- oder forstwirtschaftlichen Unternehmern: die Betriebshilfe. Dabei wird im Krankheitsfall für bis zu drei Monaten eine geeignete Kraft gestellt und bezahlt, die im Betrieb an Stelle des Versicherten arbeitet. Diese Hilfe ist besonders für allein wirtschaftende Landwirte gedacht. Aus diesem Grund erhalten landwirtschaftliche Unternehmer bei Krankheit aber kein Krankengeld.


Aug 6, 2016gesundhe-admin
Staatsanwälte greifen nicht ein und drehen sich im Kreise - Lebensversicherung in DeutschlandStaatsaufsicht, 20 Jahre Mängel beklagt - Lebensversicherung in Deutschland
  Weitere Artikel  
 
Tarif PV mit Tarifstufen PVN und PVB – hilfreiche Information
 
Allgemeine Versicherungsbedingungen, AVB für die Krankentagegeldversicherung – Teil II
 
Die Leistungen der Krankenkassen und Zuzahlungen – gesetzliche Krankenversicherung in Deutschland
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Charakteristika von Vertriebswegen im Versicherungsunternehmen

    Gruppen von Absatzorganen, die sich in einer Vielzahl struktureller Eigenschaften weitgehend ähneln, bilden in der Versicherungswirtschaft einen Vertriebsweg. Eine entscheidende strategische Aufgabe der Unternehmensführung im Versicherungsunternehmen besteht in der Definition […]

    Okt 24, 2015gesundhe-admin
  • Haftpflichtbestimmungen im Überblick und Haftungsarten – Rechtsquellen

    Haftungsarten Haftpflicht bedeutet Verpflichtung zum Schadenersatz, d.h., der Schädiger haftet unter bestimmten Voraussetzungen mit seinem Vermögen und Einkommen für einen Schaden, den er einem anderen (Fremdschädigung) zugefügt hat. Sind Schädiger […]

    Jul 22, 2015gesundhe-admin
  • Tarifformen der Krankentagegeldversicherung bei Krankentagegeldversicherung

    Man unterscheidet zwischen Tagegeldtarifen für Selbstständige und für Arbeitnehmer. Da Arbeitnehmern im Krankheitsfall für sechs Wochen das Gehalt bzw. der Lohn nach den Bestimmungen des Entgeltfortzahlungsgesetzes gezahlt wird, können sie […]

    Aug 11, 2015gesundhe-admin
  • Insolvenz des Versicherungsnehmers bei der Lebensversicherung

    Im Insolvenzfall gehören Rechte und Ansprüche des Versicherungsnehmers aus der Lebensversicherung zur Insolvenzmasse. Der VR kann seine Leistungen mit schuldbefreiender Wirkung nur an den Insolvenzverwalter erbringen. Ist die Laufzeit des […]

    Jun 23, 2015gesundhe-admin
  • Die Pflegeversicherung in Deutschland gesetzlich und privat – detailliertere Information

    Viele Menschen erreichen ein hohes Alter, ohne jemals ernsthaft zu erkranken. Trotzdem kann jederzeit das Risiko eintreten, nicht nur krank, sondern sogar zum Pflegefall zu werden – im Alter ebenso […]

    Jun 22, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

