
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Leistungsberechnungen in der Unfallversicherung

Invaliditätsentschädigung
a) Invaliditätsgrad
Die Invaliditätsleistung ist die bedeutendste Leistungsart im Rahmen einer Unfallversicherung. Für die Berechnung der Leistung ist zunächst der Grad der Invalidität festzustellen.
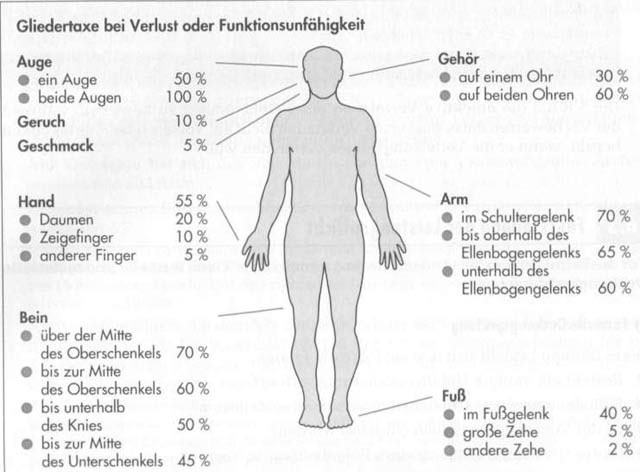
Der Invaliditätsgrad kann mithilfe der sog. Gliedertaxe festgestellt werden, soweit Gliedmaßen und Sinnesorgane betroffen sind.
Leistungsberechnungen in der Unfallversicherung40

Sind mehrere Funktionen beeinträchtigt, so werden die sich aus der Gliedertaxe ergebenden Invaliditätsgrade bis zu max. 100% addiert (sog. Additionsklausel).
Bei Teilverlust oder Funktionsbeeinträchtigung eines Körperteils oder Sinnesorgans wird der entsprechende Teil des Prozentsatzes der Gliedertaxe angenommen.
Beispiel:
Die versicherte Person verliert durch einen Unfall das linke Bein über der Mitte des Oberschenkels (Invaliditätsgrad laut Gliedertaxe 70%) und das rechte Bein bis unterhalb des Knies (Invaliditätsgrad laut Gliedertaxe 50%),. Die Gesamtinvalidität beträgt 100%.
Die versicherte Person verliert durch Unfall die Sehkraft auf dem linken Auge (Invaliditätsgrad laut Gliedertaxe 50%) zu 60%. Die Gesamtinvalidität beträgt 30%.
Aufgrund der Additionsklausel werden die Invaliditätsgrade addiert. Die Gesamtinvalidität kann aber nie mehr als 100% betragen.
Der Invaliditätsgrad von 50% laut Gliedertaxe bei Verlust eines Auges setzt die 100%ige Beeinträchtigung des betroffenen Auges voraus. Im Beispielsfall beträgt die Beeinträchtigung 60%. Es werden demzufolge nur 60% von 50% = 30% als Invaliditätsgrad festgesetzt.
b) Vorinvalidität
Wird durch den Unfall eine körperliche oder geistige Funktion betroffen, die schon vorher dauernd beeinträchtigt war, so wird ein Abzug in Höhe dieser Vorinvalidität vom jetzigen Invaliditätsgrad vor genommen.

Beispiel:
Bei einem Unfall erleidet der VN folgende Gesundheitsschäden:
Verlust des Gehörs auf einem Ohr (Invaliditätsgrad laut Gliedertaxe 30%),
60%ige Beeinträchtigung eines Beines (Invaliditätsgrad laut Gliedertaxe 70%),
Verlust der rechten Hand (Invaliditätsgrad 55%). Der Daumen der rechten Hand wurde bei einem früheren Unfall verloren (Invaliditätsgrad 20%).
Wie hoch ist der für die Leistungsberechnung anzusetzende Invaliditätsgrad?

Lösung:
Gehör auf einem Ohr 30%
+ Bein (60% von 70%) 42%
+ Rechte Hand (55%-20%) 35%
= Invaliditätsgrad (max. 100% nach Additionsklausel) 100%

Erläuterungen:
Die 100%ige Beeinträchtigung des Gehörs auf einem Ohr bedeutet 30% Gesamtinvalidität laut Gliedertaxe.
Infolge der nur 60%igen Beeinträchtigung ist der vorgesehene Invaliditätsgrad von 70% bei einer 100%igen Beeinträchtigung des Beines entsprechend zu kürzen.
Die Vorinvalidität von 20% aufgrund des früheren Daumenverlustes ist von dem Invaliditätsgrad bei Verlust einer Hand abzuziehen.
Wäre im Beispielsfall nicht die rechte, sondern die linke Hand vorgeschädigt gewesen, bleibt diese Vorinvalidität unberücksichtigt, da der linke Arm durch den jetzigen Unfall nicht beeinträchtigt wurde.
Die für die betroffenen Körperteile und Sinnesorgane festgestellten Invaliditätsgrade werden bis zu max. 100% addiert.
c) Berücksichtigung eines Mitwirkungsanteils
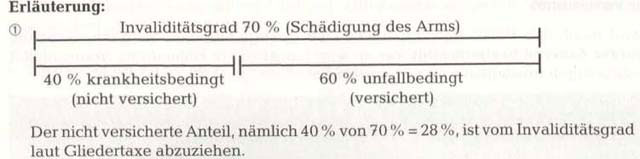
Haben bei den Unfallfolgen Krankheiten oder Gebrechen mitgewirkt, so wird die Leistung um den Mitwirkungsanteil gekürzt, wenn dieser mindestens 25% beträgt.

Beispiel:
Durch Unfall wird die Gebrauchsfähigkeit eines Armes vollständig beeinträchtigt (Invaliditätsgrad laut Gliedertaxe 70%). Laut ärztlichem Gutachten ist die Beeinträchtigung zu 40% auf Durchblutungsstörungen zurückzuführen, die schon vor dem Unfall bestanden.
Wie hoch ist der für die Leistungsberechnung anzusetzende Invaliditätsgrad?

Lösung:
Berechnung des Mitwirkungsanteils: 40% von 70% = 28%
Berechnung des Invaliditätsgrades: 70%-28% =42%
Leistungsberechnungen in der Unfallversicherung41

d) Berechnung der Invaliditätsleistung
Die Höhe der Leistung wird vom Invaliditätsgrad und der vereinbarten VS für den Invaliditätsfall bestimmt. Sofern eine progressive Invaliditätsstaffel vereinbart ist, vervielfacht sich die Invaliditätssumme in Abhängigkeit vom jeweiligen Invaliditätsgrad.

Beispiel:
Der VN hat eine VS von 120000,00€ für den Invaliditätsfall versichert. Nach einem Unfall wird der Invaliditätsgrad mit 90% festgestellt.
Wie hoch ist die Kapitalleistung, wenn die progressive Invaliditätsstaffel U 350 vereinbart wurde?
Lösung:
Die Invaliditätsleistung beträgt 360000,00€.

Erläuterung:
Die Progression berechnet sich wie folgt:
25% (Invaliditätsgrad bis 25% einfach)
+ 75% (Differenz zwischen 25% und 50% dreifach)
+ 200% (Differenz zwischen 50% und 90% fünffach)
= 300% (bei 120000,00€ VS = 360000,00€ Leistung)
Tagegeld, Krankenhaustagegeld und Genesungsgeld
Ein versichertes Tagegeld wird bei Beeinträchtigung der Arbeitsfähigkeit durch Unfall für die Dauer der ärztlichen Behandlung gezahlt, und zwar längstens für ein Jahr, gerechnet ab Unfalltag. Seine Höhe richtet sich nach dem Grad der Beeinträchtigung.

Beispiel:
Die versicherte Person ist nach einem Unfall für 50 Tage voll arbeitsunfähig und für weitere 20 Tage zu 50% arbeitsunfähig. Es ist ein Tagegeld von 40,00 € ab dem 43. Tag versichert.
Lösung:
Tagegeld vom 43. bis 50. Tag (8 Tage ä 40,00€)
+ Tagegeld für weitere 20 Tage
(20 Tage ä 20,00€) 320,00€ 400,00€
= Gesamtleistung für Tagegeld 720,00€

Erläuterungen:
Es wird tagegenau abgerechnet.
Die Höhe des Tagegeldes richtet sich nach der Beeinträchtigung der Arbeitsfähigkeit (hier 50%).
Krankenhaustagegeld wird für jeden Kalendertag der vollstationären Behandlung, also einschließlich Aufnahme- und Entlassungstag, längstens jedoch für zwei Jahre, gezahlt.
Genesungsgeld wird für die gleiche Anzahl von Kalendertagen gezahlt, für die Krankenhaustagegeld geleistet wird, längstens für 100 Tage. Dauer und Höhe des Genesungsgeldes sind bei den Versicherern verschieden.


Jun 23, 2015gesundhe-admin
Risiko des vorzeitigen Todes – VorsorgemaßnahmenVerpfändung und Abtretung in der Lebensversicherung
  Weitere Artikel  
 
Die Sachversicherung und die Versicherungsbilanz – Versicherungswesen und -wirtschaft
 
Gesellschaft mit beschränkter Haftung, GmbH – Versicherungsagentur gründen
 
Spezialfall, raus aus falschen Kapitallebensversicherungen – erfahren Sie mehr
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Die Rentenversicherung notwendig oder überflüssig – empfehlenswerte Information

    Rund 90 Prozent der Alten, Invaliden, Witwen, Witwer und Waisen beziehen den größten Teil ihres Einkommens aus der gesetzlichen Rentenversicherung. Doch die Rentenversicherung hat Zukunftssorgen: Gemäß der Bevölkerungsentwicklung müsste der […]

    Okt 18, 2016gesundhe-admin
  • Britische Lebens- und Rentenversicherungen – die Altersvorsorge in Deutschland Teil 2

    Britische Lebens- und Rentenversicherungen – die Altersvorsorge in Deutschland Teil 1 Das Wechselkursrisiko – Britische Lebensversicherung Wenn es darum geht, die britischen KLV durch den Kakao zu ziehen, wird meist als Gefahr […]

    Nov 26, 2017gesundhe-admin
  • Test und Lernkontrollen zu Vollmachten des Versicherungsvertreters nach den Bestimmungen des VVG

    1 Grenzen Sie den gesetzlichen Vollmachtsumfang eines Vermittlungsvertreters von dem eines Abschlussvertreters ab. 2 Warum hat der Vertreter gerade im Bereich der Lebens- und Krankenversicherung in der Regel nur Vermittlungs- […]

    Feb 17, 2016gesundhe-admin
  • Was passiert beim Abschluss des Vertrags Teil II – Versicherung Tipps

    Was passiert beim Abschluss des Vertrags Teil I Weitere Zuschauerfragen Herr Gemot aus Neustadt: „Durch das Hochwasser sind alle meine Versicherungsunterlagen abhanden gekommen. Wie soll ich mich jetzt verhalten?“ Von […]

    Apr 7, 2016gesundhe-admin
  • Sport- und Freizeit-Haftpflichtversicherungen abschließen – hilfreiche Information

    Wichtig für gefährliche Sportarten Vor allem für gefährlichere Sportarten wie Wassersport, Fliegen, Klettern kann sich eine spezielle Haftpflichtversicherung lohnen, für Jäger ist sie sogar vorgeschrieben. Spiel, Sport, Entspannung – wer […]

    Mrz 22, 2016gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

