
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Einteilung der Versicherungsarten – Private Krankenversicherung

Einteilung der Versicherungsarten – Private Krankenversicherung4

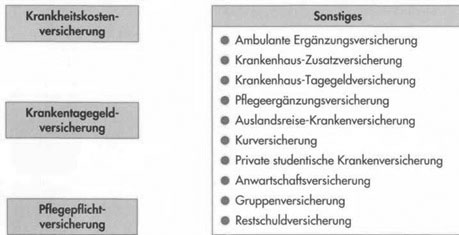
Die PKV enthält sowohl Elemente der Schaden- als auch der Summenversicherung. Die Schadenversicherung beruht auf dem Prinzip der konkreten Bedarfsdeckung. In der PKV wird hauptsächlich die Krankheitskostenversicherung als Schadenversicherung betrieben. Die Krankenhaustagegeld- und die Krankentagegeldversicherung sind der Summenversicherung zuzuordnen, da die üblicherweise vereinbarten Leistungen dem Prinzip der abstrakten Bedarfsdeckung folgen. Bei beiden Versicherungsarten besteht kein Bereicherungsverbot. Nach den Versicherungsbedingungen darf allerdings das Krankentagegeld zusammen mit sonstigen Krankentage- und Krankengeldern den Tagessatz des Nettoeinkommens nicht übersteigen.

Die im WG zur Krankentagegeldversicherung gewählte Wortwahl vereinbartes Tagegeld einerseits und Ersatz des Verdienstausfalls andererseits gestattet die Ausgestaltung der Krankentagegeldversicherung nicht nur als Summenversicherung, sondern auch als Schadenversicherung. Die Pflegepflichtversicherung geht zunächst vom Grundsatz der konkreten Bedarfsdeckung aus, da sie die Aufwendungen für die Pflege der Versicherten decken soll. Sie enthält aber auch Elemente einer Summenversicherung, da anstelle von Aufwendungsersatz ein Pflegegeld beantragt werden kann. Die Angebotspalette der PKV-Unternehmen umfasst darüber hinaus eine große Anzahl weiterer Versicherungsarten


Aug 5, 2015gesundhe-admin
Krankenhaus-Tagegeldversicherung und Private PflegezusatzversicherungAuslandsreise-Krankenversicherung richtig verstehen und Angebote
  Weitere Artikel  
 
Zielgruppen der privaten Krankenversicherung PKV
 
Versicherungsaufsicht und ihre Ziele – hilfreiche Information
 
Private Krankenversicherung, für Familien und im Alter teuer – detailliertere Information und Tipps
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Adressen der Verbraucherzentralen und Bundesverbände in Deutschland

    Verbraucherzentrale Bundesverband e.V. (VZBV) Markgrafenstraße 66 10969 Berlin Tel.: 0 30/2 58 00-0 Fax: 0 30/2 58 00-2 18 E-Mail: info@vzbv*de vzbv*de Die einzelnen Verbraucherzentralen Baden-Württemberg Paulinenstraße 47, 70178 Stuttgart […]

    Mai 9, 2017gesundhe-admin
  • Zusatzversicherung für GKV-Versicherte, Leistungen und Tarife – Versicherung Ratgeber

    Stationäre Heilbehandlung1 Ambulante Heilbehandlung1 Leistungen 100% der erstattungsfähigen Aufwendungen nach Vorleistung der gesetzlichen Krankenversicherung Leistungen Ein- oder Zweibettzimmer ausgenommen Arzneimittel. Bei zahnärztlicher Behandlung Erstattung bis zu 50% des Rechnungsbetrages Tarif […]

    Dez 25, 2016gesundhe-admin
  • Wie verhalte ich mich im Beratungsgespräch – Vertragsabschluss Tipps

    Wie läuft das Beratungsgespräch in der Praxis ab? Der Versicherungsvermittler stellt den abzuschließenden Versicherungsschutz vor. Schlagworte fallen und oftmals auch Versprechungen, die im Nachhinein nicht eingehalten werden. Kommt es zu […]

    Apr 11, 2016gesundhe-admin
  • Besondere Bedingungen für die Berufsunfähigkeits-Zusatzversicherung – Teil II

    (7) Bewertungsmaßstab für die Pflegebedürftigkeit sind die Art und der Umfang der erforderlichen täglichen Hilfe durch eine andere Person. Der Versicherte benötigt Hilfe beim: – Fortbewegen im Zimmer 1 Punkt […]

    Dez 31, 2016gesundhe-admin
  • Wie man das Maximum aus Versicherungsleistungen herausholt

    Wie man das Maximum aus Versicherungsleistungen herausholt Das beste Preis-Leistungs-Verhältnis bei Versicherungen kann durch einige einfache Schritte erreicht werden. Zunächst sollte eine ausführliche Recherche nach den verschiedenen Angeboten durchgeführt werden, […]

    Jan 18, 2023gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

