
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Beitragsberechung – Private Krankenversicherung

Die PKV erhebt risikogerechte Beiträge nach dem Äquivalenzprinzip. Der Beitrag ist grundsätzlich dem individuellen Krankheitsrisiko angepasst. Grundlage für die Berechnung der Beiträge bilden die folgenden Merkmale:
• Tarif bzw. Umfang des Versicherungsschutzes
• Alter der versicherten Person bei Vertragsbeginn
• Geschlecht der versicherten Person
• individuelle Risikofaktoren, z.B. Vorerkrankungen, Gesundheitszustand

Ab 2008 werden die Beiträge für Männer aufgrund des Gleichbehandlungsgesetzes höher, während sich die Beiträge für Frauen reduzieren, ln welchem Umfang und ob für Männer und Frauen zukünftig die gleichen Tarife gelten werden, ist noch nicht entschieden. Infolge der unterschiedlichen Lebenserwartung beider Geschlechter dürfte auch weiterhin eine unterschiedliche Behandlung bei den Beiträgen nach § 20 Abs. 2 AGG zulässig sein.

Beispiel:
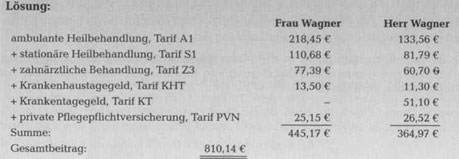
Herr Wagner, 34 Jahre, Dipl.-Ingenieur, macht sich selbstständig und eröffnet in wenigen Wochen ein eigenes Büro für Statik und Tragwerksplanung. Ehefrau Isolde, 32 Jahre, ist nicht berufstätig. Das Ehepaar Wagner wünscht den Abschluss einer privaten Krankenversicherung, die folgenden Versicherungsumfang enthalten soll:
• ambulante Heilbehandlung mit jeweils 360,00 € Selbstbeteiligung,
• stationäre Heilbehandlung im Einbettzimmer mit privatärztlicher Behandlung,
• zahnärztliche Behandlung mit 100 % Erstattung bei Zahnbehandlung und 85 % bei
Zahnersatz, Zahnkronen und Kieferorthopädie,
• Krankenhaustagegeld 50,00 € pro Tag und Person,
• Krankentagegeld 50,00 € pro Tag für Herrn Wagner ab dem 15. Tag,
• private Pflegepflichtversicherung.
Risikozuschläge fallen bei Herrn und Frau Wagner nicht an.
Ermitteln Sie den monatlichen Gesamtbeitrag für das Ehepaar Wagner.

Beitragsberechung – Private Krankenversicherung17

Jul 22, 2015gesundhe-admin
Schadenersatzansprüche – HaftpflichtversicherungGeltungsbereich der Rechtsschutzversicherung richtig verstehen
  Weitere Artikel  
 
Obliegenheiten des Versicherungsnehmers und Risikoausschlüsse
 
Wertorientierte Unternehmenssteuerung im Versicherungsunternehmen – Deckungsbeitragsrechnung
 
Rechnungsgrundlagen und Beitragsbestandteile – Private Krankenversicherung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Klauseln für die Verbundene Hausrat-Versicherung – Versicherte Gefahren und Schäden

    Fahrraddiebstahl und Diebstahl von Krankenfahrstühlen 1. Für Fahrräder, Fahrräder mit Elektromotor und Krankenfahrstühle erstreckt sich der Versicherungsschutz auch auf Schäden durch Diebstahl, wenn nachweislich a) die versicherte Sache zur Zeit […]

    Nov 20, 2016gesundhe-admin
  • Test und Lernkontrollen zu Rechtsobjekte – Rechtsgrundlagen des Vertragswesens

    1 Stellen Sie fest, um welche Art von Rechtsobjekt es sich handelt: -Wohnhaus, -Geschäftswert, -Wachhund, -Lizenz. 2 Wann werden Sie in folgenden Fällen Eigentümer (Begründung)? a) Sie schließen am 15. […]

    Feb 21, 2016gesundhe-admin
  • Die Leistungen der Krankenkassen in Deutschland Teil II- detailliertere Information

    Die Leistungen der Krankenkassen in Deutschland Teil I Genesungsverschickung Übernahme der vollen Kosten bzw. Zahlung eines Zuschusses für Unterbringung in Vertragsheimen. Ambulante Vorsorge- und Rehabilitationsleistung In der GKV gehören medizinische […]

    Jul 25, 2016gesundhe-admin
  • Drückerkolonnen – die raffiniertesten legalen Betrüger im Versicherungsgeschäft Teil I

    Die zweite große Vertriebsschiene vieler Versicherungs-Aktiengesellschaften sind Drückerkolonnen (auch Kloppertruppen genannt), die mit allen möglichen Psychotricks und vor allem mit der Ausnutzung persönlicher Beziehungen arbeiten. Mit Kleinanzeigen oder durch andere […]

    Jun 4, 2016gesundhe-admin
  • Optimale Reiseversicherung für Deutsche Besucher in die USA

    Was deckt eine Reiseversicherung ab? Eine gute Reiseversicherung bietet Schutz vor einer Vielzahl von Risiken. Dazu gehören: • Medizinische Kosten für Arztbesuche, Krankenhausaufenthalte und Notfallbehandlungen • Plötzliche Verschlimmerungen von Vorerkrankungen […]

    Feb 1, 2025gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr


