
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Bausteine für die Altersvorsorge – Dreischichtenmodell und Basisvorsorge

Bausteine für die Altersvorsorge – Dreischichtenmodell und Basisvorsorge4

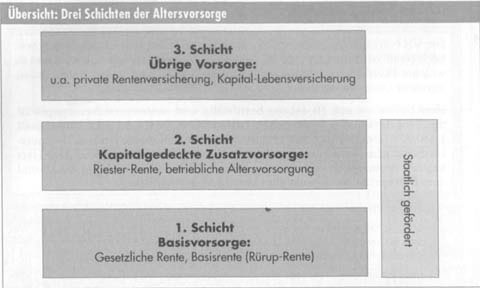
Aufgrund der Notwenigkeit, die staatliche Altersvorsorge durch betriebliche und private Vorsorge zu ergänzen, hat der Staat vielfältige Fördermöglichkeiten geschaffen. In diesem Zusammenhang ist auch das Dreischichtenmodell der Altersvorsorge anstelle des bis dahin üblichen Dreisäulenmodells
(1. Gesetzliche Altersvorsorge, 2. Betriebliche Altersvorsorge, 3. Private Altersvorsorge) entstanden.
Hinweis:
Die Kapitalbildung in Schicht 1 und 2 ist vor Abtretung und Pfändung sowie Anrechnung in der Arbeitslosen- und Sozialhilfe geschützt.

Basisvorsorge
Typisch für die Basisvorsorge ist die nachgelagerte Besteuerung, d.h. die Beiträge (sog. Altersvorsorgebeiträge) führen im Rahmen der Sonderausgaben zunächst zu einer steuerlichen Entlastung. Im Gegenzug werden die später anfallenden Rentenzahlungen versteuert.
Einzelheiten sind in den anderen Artikel unseres Versicherungsportals dargestellt.

Gesetzliche Rente
Die gesetzliche Rente stellt für den größten Teil der Bevölkerung das wichtigste Standbein der Altersversorgung dar.
Selbstständige (z.B. Ärzte) sind i. d. R. einem berufsständischen Versorgungswerk und bestimmte Berufe einer eigenständigen Kasse (z.B. Landwirte der landwirtschaftlichen Alterskasse) angeschlossen. Diese Personen erhalten ihre Grundversorgung von diesen vergleichbaren Einrichtungen.
Die Beiträge (Arbeitnehmeranteil) zur gesetzlichen Rentenversicherung können im Rahmen der ansetzbaren Altersvorsorgebeiträge als Sonderausgaben geltend gemacht werden und führen so zu einer steuerlichen Entlastung.
Allerdings sind die später gezahlten Renten im Rahmen der nachgelagerten Besteuerung steuerpflichtig.

Basisrente (Rürup-Rente)
Die Basis oder Rürup-Rente ist der gesetzlichen Rente nachempfunden, allerdings mit dem Unterschied, dass sie von der privaten Versicherungswirtschaft nach dem Kapitaldeckungsverfahren organisiert ist.
Der Begriff Rürup-Rente hat sich eingebürgert, da der Leiter der Kommission, die diese Variante der Altersversorgung im Zusammenhang mit der steuerlichen Förderung entwickelt hat, Bert Rürup hieß.
a) Vertragsgestaltung
Die Basisrente (Rürup-Rente) ist eine Rentenversicherung mit aufgeschobener Rentenzahlung, d.h. bis zum Rentenbeginn wird durch die Beitragszahlungen ein Kapital aufgebaut, das dann für die Rentenzahlungen zur Verfügung steht (kapitalgedeckte Altersvorsorge).
Es gelten jedoch einige gesetzliche Besonderheiten, die in den Allgemeinen Bedingungen für die Rentenversicherung mit aufgeschobener Rentenzahlung als Basisversorgung (AVB Rürup-Rente) ihren Niederschlag gefunden haben:
• Es gelten die gesetzlichen Vorschriften gemäß § 10 (1) Nr. 2 b) EStG. Die Rentenzahlung darf nicht vor Vollendung des 60. Lebensjahres und muss spätestens nach dem 85. Lebensjahr einsetzen. Eine evtl, zusätzlich vereinbarte Hinterbliebenversorgung darf sich nur auf den Ehegatten und die nach Steuerrecht berücksichtigungsfähigen Kinder beziehen.
• Die Ansprüche aus der Versicherung sind
– nicht vererbbar (sie verfallen also bei vorzeitigem Tod, sofern keine Hinterbliebenenversorgung mit eingeschlossen wurde),
– nicht übertragbar (die Ansprüche können beispielsweise nicht für eine Kreditsicherung abgetreten werden,
– nicht veräußerbar (die Ansprüche können nicht verkauft werden),
– nicht kapitalisierbar (es kann keine Kapitalzahlung anstelle der Rentenzahlung vereinbart werden).
Die Rentenversicherung für die Basisversorgung kann als klassische Rentenversicherung und als fondsgebundene Rentenversicherung abgeschlossen werden.

Klassische Rentenversicherung
Bei der klassischen Rentenversicherung wird eine Rente garantiert. Die Beiträge zum Kapitalaufbau werden vom Versicherungsunternehmen zumeist in festverzinslichen Wertpapieren, Immobilien und teilweise in Aktien angelegt. Der Sparer enthält eine Garantieverzinsung (2,75% nach Proximus-Bedingungen) und ist an den Überschüssen beteiligt. Garantierente und Überschüsse ergeben zusammen die monatliche Gesamtrente. Die Beteiligung an den Überschüssen ist in den Allgemeinen Versicherungsbedingungen geregelt.

Fondsgebundene Rentenversicherung
In diesem Fall werden die Beiträge für den Kapitalaufbau in Aktien- oder Rentenfonds oder auch in Mischfonds angelegt. Bei manchen Versicherern besteht die Möglichkeit, den Fonds auszuwählen und auch die Anlagepolitik (z.B. Zeitpunkt der Umschichtung) mitzubestimmen.
Die fondsgebundene Rentenversicherung bietet Chancen aber auch Risiken. Bei der Aktienanlage kann ein Kurseinbruch kurz vor Rentenbeginn zu erheblichen Renteneinbußen führen. Deshalb empfiehlt es sich, Renditechancen durch Aktienanlage in den ersten Vertragsjahren zu suchen und später auf sicherere Rentenfonds umzuschichten.


Mai 20, 2015gesundhe-admin
Anlageformen für das gebundene Vermögen in der LebensversicherungVersicherungsbeginn bei Lebensversicherung richtig verstehen
  Weitere Artikel  
 
Wirtschaftliche Bedeutung der Hausratversicherung
 
Die Rückversicherer, wenn sich Versicherungen versichern – Versicherungswesen und -wirtschaft
 
Außerordentliche Kündigung einer Versicherung, Beispiele – erfahren Sie mehr
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Ernährung und Mobilität – Begutachtungsverfahren der Pflegeversicherung

    Begutachtungsverfahren der Pflegeversicherung Die Ernährung Unter Ernährung werden folgende Verrichtungen erfasst: Mundgerechte Zubereitung: Ein Beispiel, um die Abgrenzung zur hauswirtschaftlichen Versorgung zu erläutern: Das Schmieren eines Brotes ist Hauswirtschaft. Das […]

    Dez 6, 2017gesundhe-admin
  • Private Pflegeversicherungen in Deutschland richtig verstehen – Hinweise und Angebote

    Jeder wird dort pflegeversichert, wo seine Krankenversicherung besteht, nach dem Grundsatz: Die Pflegeversicherung folgt der Krankenversicherung. Entsprechend sind Mitglieder der gesetzlichen Krankenversicherung in die soziale Pflegeversicherung einbezogen. Wer privat krankenversichert […]

    Aug 27, 2016gesundhe-admin
  • Gesellschaft mit beschränkter Haftung, GmbH – Versicherungsagentur gründen

    Die Gesellschaft mit beschränkter Haftung (GmbH) ist eine Handelsgesellschaft mit eigener Rechtspersönlichkeit, deren Gesellschafter mit Stammeinlagen am Stammkapital der Gesellschaft beteiligt sind. Für Verbindlichkeiten der Gesellschaft haftet den Gläubigern nur […]

    Jan 30, 2016gesundhe-admin
  • Bessere Pflege durch Zusatzversicherungen – Pflegeversicherung in Deutschland

    Als Mitglied einer gesetzlichen Krankenkasse oder einer privaten Krankenversicherung ist jeder Bürger selbstverständlich auch pflegeversichert. Allerdings deckt die Pflegepflichtversicherung die Kosten, die im Pflegefall entstehen, meist nicht vollständig ab. Eine […]

    Mai 7, 2017gesundhe-admin
  • Wie und wo eine Rentenversicherung am besten abschließen – Tipps und Angebote

    Die Beiträge zu einer Rentenversicherung richten sich nach dem Geschlecht und Alter des Versicherten sowie dem Beginn der Rentenzahlung (gleichzeitig der Termin der Auszahlung der Kapitalabfindung). Als Orientierungshilfe nachstehend Jahresbeiträge […]

    Aug 7, 2016gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

