
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Beitragsbestandteile und Kalkulation des Risikoversicherungsbeitrages

a) Äquivalenzprinzip
Für den Bereich der Privatversicherung gilt das Äquivalenzprinzip, d. h.
•der Grundsatz der Übereinstimmung von Leistung und Gegenleistung,
•das Gleichgewicht von Beitrag und Gefahrentragung.

Bei der Beitragskalkulation werden die unterschiedlichen Leistungen und Gefahrtragungen aufgrund der Verschiedenartigkeit der zu versichernden Risiken berücksichtigt.

b) Beitragsbestandteile
Die grundlegenden Bestandteile des Versicherungsbeitrages zeigt die folgende Übersicht:

Sach-, Kranken-, Unfall-, Vermögensversicherung Nicht kapitalbildende Lebensversicherung (Risikoversicherung)Lebensversicherung(kapitalbildend)
RisikobeitragRisikobeitrag
+ Sparbeitrag
= Nettobeitrag= Nettobeitrag
+ Kostenanteil+ Kostenanteil
= Bruttobeitrag= Bruttobeitrag

c) Kalkulation des Risikobeitrages – Schadenbedarf
Für die Kalkulation des Risikobeitrages ist der voraussichtliche Schadenbedarf zu schätzen, wie im vorigen Artikel festgestellt wurde.
Er wird nach folgender Formel ermittelt:
Schadenbedarf = Schadenhäufigkeit (durchschnittliche Schadenhöhe)

Für die Ermittlung der beiden Faktoren werden Statistiken benötigt, die nach dem Gesetz der großen Zahl eine zuverlässige Aussage über die Ausbruchswahrscheinlichkeit (Schadenhäufigkeit) und die Ausbreitungswahrscheinlichkeit (Schadenhöhe) liefern.

Ermittlung der Schadenhäufigkeit
100000 Haushalte sollen gegen die Gefahr Feuer versichert werden. Aus der statistischen Beobachtung von 1000000 Haushalten sei ermittelt worden, dass durchschnittlich 2500 Haushalte jährlich von einem Schaden betroffen werden.
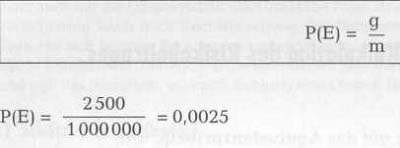
Aus der statistischen Beobachtung kann der VR nach folgender Formel eine Schaden Wahrscheinlichkeit ermitteln:
Beitragsbestandteile und Kalkulation des Risikoversicherungsbeitrages20

P(E) drückt die Wahrscheinlichkeit aus, dass ein Ereignis (hier Schaden) eintritt.
Die Größe g stellt die Zahl der beobachteten Schadenfälle in der statistischen Masse dar.
Die Größe m ist die Anzahl der Objekte der beobachteten statistischen Masse.
Die ermittelte Wahrscheinlichkeit überträgt der VR nun auf die Zahl der zu versichernden Objekte (hier 100000), indem er die zu versichernden Objekte mit der Wahrscheinlichkeit multipliziert, also:
100000×0,0025 = 250

Die Zahl 250 drückt die erwartete durchschnittliche Schadenhäufigkeit in dem zu versichernden Bestand aus; denn die Zahl 100000 ist groß genug, um sagen zu können, dass nach dem Gesetz der großen Zahl die ermittelte Schadenwahrscheinlichkeit auch für diesen Bestand gilt.

Ermittlung der durchschnittlichen Schadenhöhe
Nach dem gleichen Prinzip wie bei der Ermittlung der Schadenhäufigkeit wird die Schadenhöhe statistisch beobachtet und auf den zu versichernden Bestand übertragen. In der Praxis setzt man sog. Schadentafeln ein, die nach den verschiedenen Schadenhöhen gestaffelt sind.

Berechnung des Risikobeitrages
Angenommen, der VR habe eine durchschnittliche Schadenhöhe von 20000,00€ ermittelt. Bei einer erwarteten Schadenhäufigkeit von 250 beträgt dann der erwartete Schadenbedarf 250 x 20000 = 5000000,00€.
Diese 5 000 000,00€ muss das Kollektiv (also 100000 Haushalte = Versicherte) aufbringen.
5 000 000 : 100 000 = 50,00€ Beitrag, die jeder Versicherte als sog. Risikobeitrag zahlen muss, um versichert zu sein.

Stellt man die Kalkulation für 1000 Einheiten an, ergibt sich folgende Rechnung: 100000 Objekte — 250 Versicherungsfälle
1000 Objekte = 2,5 Versicherungsfälle

2,5 Versicherungsfälle pro Tausend (Schadenhäufigkeit) x 20000,00€ (durchschnittliche Schadenhöhe) = 50000,00€ (Schadenbedarf) : 1000 zu Versichernde = 50,00€ (Risikobeitrag).
Formel für den Risikobeitrag pro 1000 Versicherte (ohne Sicherheitszuschlag):

Beitragsbestandteile und Kalkulation des Risikoversicherungsbeitrages21

Zusätzlich zum Risikobeitrag kalkuliert der VR einen Sicherheitszuschlag, der das versicherungstechnische Risiko decken soll (siehe nachstehend), und einen Kostenanteil zur Deckung seiner Kosten für die Organisation des Versicherungsschutzes.


Mai 12, 2015gesundhe-admin
Hausratversicherung zusätzliche Lernsituationen und TestsFälligkeit der Leistung, Verzinsung der Entschädigung und Schutz der Realgläubiger
  Weitere Artikel  
 
Reine Verschuldenshaftung – Lernkotrolle und Tests
 
Durch Vertrag übernommene gesetzliche Haftpflicht – Haftpflichtversicherung
 
Gemeinsame Haftung – Haftpflichtversicherung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Kostenträgerrechnung bei Versicherungsagenturen – detailliertere Information

    ► Vorbetrachtung Im Rahmen der Kostenträgerrechnung werden die Kosten auf die Kostenträger weiterverrechnet. Kostenträger in einer Versicherungsagentur sind die Erlöse für die erbrachten Dienstleistungen (Vermittlungsprovision in Form der Abschlussprovision, Betreuungsprovision […]

    Mai 4, 2016gesundhe-admin
  • Krank durch Pflege, Urlaub von der Pflege – Pflegeversicherung in Deutschland

    Urlaub von der Pflege – Krank durch Pflege Die Zahl der hilfs- und pflegebedürftigen Menschen in unserer Gesellschaft nimmt zu, weil immer mehr Menschen immer älter werden. Pflegebedürftig kann jeder […]

    Jan 8, 2018gesundhe-admin
  • Besondere Bedingungen für die Berufsunfähigkeits-Zusatzversicherung – Teil II

    (7) Bewertungsmaßstab für die Pflegebedürftigkeit sind die Art und der Umfang der erforderlichen täglichen Hilfe durch eine andere Person. Der Versicherte benötigt Hilfe beim: – Fortbewegen im Zimmer 1 Punkt […]

    Dez 31, 2016gesundhe-admin
  • Wer braucht eine Berufsunfähigkeitsversicherung heutzutage – Tipps und Angebote

    Renten für junge Leute und junge Familien Wichtig für Berufsanfänger und junge Beamte, für Selbstständige ohne Rentenansprüche und Vermögen Eine Berufsunfähigkeitsversicherung braucht jeder, der (noch) keine oder geringe Ansprüche auf […]

    Jul 30, 2016gesundhe-admin
  • Hausratversicherung Lernkostrolle und Test

    1. Prüfen Sie, ob der Hausratversicherer leistungspflichtig ist: a)Unbekannte Täter legen im Hausflur Feuer. Rauch und Ruß dringen in die Wohnung des Mieters ein und verschmutzen Wände, Decken und Möbel, […]

    Mai 25, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

