
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Bekannte Kontoarten in Banken Deutschlands – hilfreiche Information

Geschäfte zwischen Finanzdienstleistern und ihren Kunden oder vermittelte Geschäfte werden in der Regel über Konten abgewickelt und lösen Zahlungsverkehrsvorgänge aus. Der Besitz eines Bankkontos ist heute nahezu unerlässlich, da die Zahlung von Gehältern, Renten, Mieten, Strom- und Wasserrechnungen, Versandhauslieferungen, Versicherungsbeiträge usw. in der Regel nur noch in bargeldloser Form erfolgt.
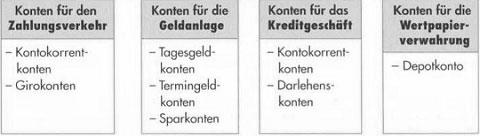
Bekannte Kontoarten in Banken Deutschlands - hilfreiche Information38

a) Konten für den Zahlungsverkehr Kontokorrentkonten
Auf dem Kontokorrent werden alle Gutschriften und Belastungen erfasst und täglich saldiert. Es dient der Abwicklung sämtlicher Bankgeschäfte, insbesondere für die Buchung von
• Sichteinlagen (= täglich fällige Kundengelder) und
• Kontokorrentkrediten (= kurzfristige Kredite, die in laufender Rechnung auf Kontokorrentkonten in Anspruch genommen werden – auch Dispositionskredite
genannt).

In der Regel wird eine monatliche Gebührenpauschale erhoben. Für bestimmte Personengruppen, wie Schüler, Auszubildende und Studenten werden gebührenfreie Konten geführt. Einige Kreditinstitute bieten ein gebührenfreies Konto bei monatlichen Mindesteingängen oder im Zusammenhang mit einem Mindestbestand auf einem Depotkonto.

– Girokonten
Girokonten haben bei den Kreditinstituten nach den Allgemeinen Geschäftsbedingungen ebenfalls den rechtlichen Status eines Kontokorrents, da sie der Buchung von Sichteinlagen dienen und Zahlungsverkehrskonten sind.

b) Konten für die Geldanlage
– Tagesgeldkonten
Das Tagesgeldkonto (auch Geldmarktkonto) dient der verzinslichen Anlage unbefristeter Gelder. Der Kunde kann täglich über sein Guthaben verfügen. Die Verzinsung richtet sich regelmäßig nach den Zinsen auf dem Geldmarkt und der Geschäftspolitik der Kreditinstitute.

– Termingeldkonten
Termingeldkonten dienen i. d.R. für befristete Einlagen. Bei den Termineinlagen handelt es sich in der Praxis regelmäßig um Festgeldkonten mit vereinbartem Fälligkeitsdatum und selten um Kündigungsgeldkonten mit vereinbarter Kündigungsfrist. Für jede Termineinlage wird in der Regel ein eigenes Konto geführt. Bei Rückzahlung der Termineinlage erlischt das Termingeldkonto.

– Sparkonten
Sparkonten werden für Spareinlagen geführt. Spareinlagen sind unbefristete Kundengelder, die folgende rechtliche Voraussetzungen erfüllen müssen:
– Sie sind durch Ausfertigung einer Urkunde (Sparbuch oder Sparzertifikat) gekennzeichnet.
– Sie dürfen nicht für den Zahlungsverkehr verwendet werden.
– Sie dienen der Ansammlung oder Anlage von Vermögen (Sparcharakter).
– Die Kündigungsfrist beträgt mindestens drei Monate.

Über Spareinlagen kann grundsätzlich nur unter Vorlage der Sparurkunde oder unter Verwendung einer SparCard an entsprechenden Geldautomaten verfügt werden.

c) Konten für das Kreditgeschäft
– Kontokorrentkonto
Das Kontokorrentkonto ist, wie bereits unter a) beschrieben, gleichzeitig ein Kreditkonto.

– Darlehenskonto
Das Darlehenskonto dient der Erfassung von Krediten, die den Kunden von Kreditinstituten in Form von Darlehen gewährt werden. Sie werden nach Abschluss eines Darlehensvertrages eingerichtet, z.B. für ein Immobilienkredit oder einen Ratenkredit. In dem Darlehenskonto werden zunächst der ausgezahlte Kreditbetrag und in der Folgezeit die Tilgungsleistungen des Kredits erfasst. Nach vollständiger Rückzahlung wird das Darlehenskonto aufgelöst.

d) Konten für die Wertpapierverwahrung Depotkonten
Depotkonten werden für Kunden geführt, die dem Kreditinstitut ihre Wertpapiere zur Verwahrung und Verwaltung anvertrauen. Im Depotkonto werden Wertpapierbestände des Kunden getrennt erfasst nach
– Wertpapierbezeichnung,
– Nennbetrag oder Stückzahl,
– Verwahrart,
– Lagerort.
Der Kunde erhält diese Informationen u. a. jährlich durch einen Depotauszug.


Dez 10, 2015gesundhe-admin
Argumente für den Erwerb einer Immobilie - Finanzierung privater ImmobilienRechtsnatur und Arten von Aktien als Geldanlage
  Weitere Artikel  
 
Zahlungsverkehr in Deutschland – Geldwäschegesetz, Überweisungen, Lastanschriften und Schecks
 
Kartenzahlungen und Online Banking – Test des Zahlungsverkehrs in Deutschland
 
Tagesgeldeinlagen, Termineinlagen und Spareinlagen – Geldanlagen auf Konten
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Die Betreuungsverfügung, Bestellung durchs Gericht – Pflegeversicherung in Deutschland

    Die Betreuungsverfügung, Bestellung durchs Gericht Wenn Sie nicht sicher sind, ob Sie einer Person tatsächlich uneingeschränkte Entscheidungsbefugnisse erteilen wollen, sollten Sie sich besser für eine Betreuungsverfügung entscheiden. Mit einer Betreuungsverfügung […]

    Jan 26, 2018gesundhe-admin
  • Kraftfahrt-Haftpflichtversicherung in Deutschland abschließen – Tipps und Angebote

    Jeder Halter eines Kraftfahrzeugs ist gesetzlich verpflichtet, eine Haftpflichtversicherung für sein Auto, Motorrad oder sonstige Fahrzeuge (auch Anhänger) abzuschließen. Deshalb braucht jeder Fahrzeughalter eine Kraftfahrt-Haftpflichtversicherung schon aus dem Grunde, weil […]

    Jun 26, 2016gesundhe-admin
  • Notwendigkeit der Unterbrechung der Nachtruhe für die Einstufung in die Pflegestufe 3

    Unterbrechung der Nachtruhe Sachverhalt: Streitig ist das Vorliegen eines nächtlichen Hilfebedarfs als Voraussetzung für die höhere Einstufung der 72-jährigen Klägerin in die Pflegestufe 3. Sie ist durch zwei Klaganfälle halbseitig […]

    Nov 23, 2017gesundhe-admin
  • Die private Haftpflichtversicherungen im Test Teil II – wichtige Versicherungsarten

    Die private Haftpflichtversicherungen im Test Teil I Tipp: Deckungssummen oft begrenzt Bei Vereinbarung des Einschlusses von Mietsachschäden werden die Deckungssummen bei einigen Versicherungsgesellschaften begrenzt. Achten Sie bei der Wahl auf […]

    Apr 7, 2016gesundhe-admin
  • Auszug aus dem Sozialgesetzbuch, SGB elftes Buch – Gesetz zur sozialen Absicherung der Pflegebedürftigkeit Teil I

    § 77 Häusliche Pflege durch Einzelpersonen (1) Zur Sicherstellung der häuslichen Pflege und hauswirtschaftlichen Versorgung kann die zuständige Pflegekasse einen Vertrag mit einzelnen geeigneten Pflegekräften schließen, soweit und solange eine […]

    Mrz 5, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

