
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Die Idee des Bausparens – hilfreiche Information

Situation
Stefan Auer (25 Jahre alt, verheiratet, 1 Kind) ist als Angestellter in einem pharmazeutischen Unternehmen tätig. Während einer Beratung zur Anlage vermögenswirksamer Leistungen seines Arbeitgebers erfahren Sie, dass Herr Auer in einigen Jahren Wohnungseigentum erwerben möchte. Er fragt sie: Wie funktioniert Bausparen?

Prinzip des Bausparens
• Durch gemeinsames Sparen mehrerer Personen, die regelmäßig den Wunsch nach einer Immobilie haben, wird ein Bausparertopf aufgebaut.
• Der Bausparer erwirbt mit dem Sparen die Anwartschaft auf ein Bauspardarlehen. Nach einer gewissen Wartezeit erhält der bauwillige Bausparer ein Bauspardarlehen
aus dem Bauspartopf, der sich neben den Ansparleistungen durch Zinsen, Wohnungsbauprämien und Tilgunsraten zu früheren Bauspardarlehen finanziert.
• Gegenüber dem Einzelsparen verringert sich die Zeit zum Aufbau der Kapitalbasis
für das Bauvorhaben durch das Bauspardarlehen um ca. die Hälfte.
Die Idee des Bausparens75

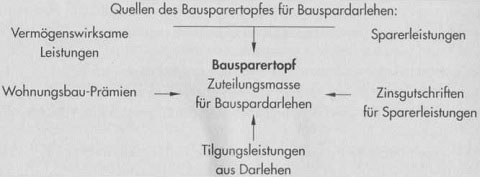
Bausparen ist ein Selbsthilfesystem mit dem Ziel der Wohnungsbaufinanzierung. Es handelt sich um ein geschlossenes System, in dem die Bausparverträge eine Spar-, Zuteilungs- und Darlehensphase durchlaufen. In der Sparphase wird eine vereinbarte Guthabensumme angespart. Mit dem angesparten Guthaben erwerben Bausparer den Anspruch auf ihr Bauspardarlehen, das sie nach Inanspruchnahme in Zins- und Tilgungsbeiträgen zurückzahlen. Die Sparbeiträge, Guthabenzinsen, staatliche Förderungen und Tilgungsanteile aller Bausparer fließen in einen Topf, die so genannte Zuteilungsmasse. Aus dieser Zuteilungsmasse werden zugeteilte Bausparsummen und zurückgezahlte Guthaben entnommen. So können Bausparer früher über das benötigte Geld für ihr (Bau-)Vorhaben verfügen, als dies bei alleinigem Ansparen möglich wäre. Die Zuteilung der Bausparverträge erfolgt, wenn die Zuteilungsvoraussetzungen – vorab definierte Bewertungszahlen und Anspargrade – an bestimmten Stichtagen erreicht werden. Dann erhält der Bausparer sein Guthaben, die Zinsen und Prämien. In der Höhe der Differenz zur Bausparsumme hat er Anspruch auf ein zinsgünstiges Darlehen. Die erste deutsche Bausparkasse für jedermann wurde im Jahre 1885 von Pastor Friedrich von Bodelschwingh gegründet. Ende 2002 gab es in Deutschland insgesamt 32,4 Mio. Bausparverträge mit einer vereinbarten Bausparsumme von 678 Mrd. (Statistisches Bundesamt)

Beispiel:
10 Familien möchten in der Zukunft Wohnungseigentum erwerben.
Der Kaufpreis pro Wohnung beträgt 120 000,00 €.
Sie können jeweils 1000,00 € im Monat sparen: 12 000,00 € jährlich.

(Zinsen und Preissteigerungen heben sich in diesem Beispiel auf)
Wenn die Familien lediglich sparen und jede andere Finanzierung ablehnen, haben sie in 10 Jahren den Kaufpreis angespart und können ihr Ziel, eine Wohnung zu kaufen, realisieren.

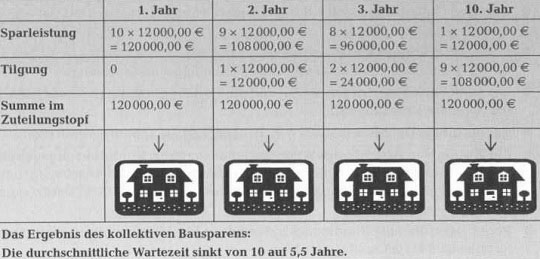
Alternativ können die Familien mit einer Bausparkasse Bausparverträge mit einer Bausparsumme von 120000,00 € abschließen. Jede Familie zahlt jetzt die 12000,00 € jährlich in den Zuteilungstopf der Bausparkasse ein und so steht das Kapital für eine Wohnung bereits nach einem Jahr zur Verfügung. Eine der zehn Familien kann mit seinen 12000,00 € als Eigenkapital und 108000,00 € als Darlehen also bereits nach einem Jahr seinen Wunsch verwirklichen. Nach dem zweiten Jahr zahlen neun Familien ihren Sparbeitrag in Höhe von 12000,00 €, die Zehnte tilgt mit 12000,00 € das beanspruchte Darlehen, so dass wieder 120 000,00 € für ein zweites Bauvorhaben zur Verfügung stehen. Im Topf kommen auf diese Weise jedes Jahr 120000,00 € zusammen.
Die Idee des Bausparens76

Ergänzt man dieses System durch jährliche Neuzugänge von z.B. fünf weiteren Bausparern, so hat die Bausparkasse tatsächlich bereits nach 5 Jahren die Mittel, um den zehn ersten Interessenten die benötigten 120000,00 € zum gleichen Zeitpunkt auszahlen zu können. Davon sind nun 60000,00 € Sparguthaben und jeweils 60000,00 € Darlehen, die in den folgenden Jahren zurückgezahlt werden.

Auch die später hinzugekommenen Bausparer können ihr Darlehen in Flöhe von
60000,00 € bereits erhalten, wenn auch sie nach fünf Jahren 60000,00 € angespart haben. Erhöht sich die Zahl der Zugänge, so könnten die Darlehen theoretisch auch bereits früher ausgezahlt werden, die Wartezeit würde sich also verkürzen.


Nov 22, 2015gesundhe-admin
Regress beim Mieter bzw. Wohnungseigentümer - Phasen der SchadensbearbeitungVeräußerung des Fahrzeuges bei Kraftfahrtversicherung
  Weitere Artikel  
 
Darlehensvertag, Bauspardarlehen und Kapitallebensversicherung – Finanzierungskonzepte
 
Argumente für den Erwerb einer Immobilie – Finanzierung privater Immobilien
 
Bausparen und staatliche Förderung – detailliertere Information
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Bausteine für die Altersvorsorge – Dreischichtenmodell und Basisvorsorge

    Aufgrund der Notwenigkeit, die staatliche Altersvorsorge durch betriebliche und private Vorsorge zu ergänzen, hat der Staat vielfältige Fördermöglichkeiten geschaffen. In diesem Zusammenhang ist auch das Dreischichtenmodell der Altersvorsorge anstelle des […]

    Mai 20, 2015gesundhe-admin
  • Eine falsche Lebensversicherung, Kündigung oder Umwandlung – erfahren Sie mehr

    Risiko-Lebensversicherung. Der Vertrag kann ganz oder teil-weise zum Ende des Versicherungsjahres mit einer Frist von vier Wochen gekündigt werden. Wenn die Prämie in Raten gezahlt wird, kann sogar mit einer […]

    Nov 3, 2016gesundhe-admin
  • Abschluss und Ablauf eines Bausparvertrages – hilfreiche Information

    Abschluss eines Bausparvertrages Beispiel: Familie Schulze möchte in ein paar Jahren ein Einfamilienhaus bauen. Sie haben im Fernsehen einen Werbespot über Bausparen gesehen und möchten heute eine Beratung in Anspruch […]

    Nov 7, 2015gesundhe-admin
  • Allgemeine Versicherungsbedingungen, AVB für die Krankentagegeldversicherung – Teil II

    Teil II Tarifbedingungen (1) Zahlungen jeder Art, die an die Stelle des Krankengeldes der gesetzlichen Krankenversicherung treten, sind dem Bezug von Krankengeld gleichgestellt. (2) Nehmen Arbeitnehmer nach vollständiger Arbeitsunfähigkeit (§ […]

    Nov 18, 2016gesundhe-admin
  • Was ist bei der Antragstellung einer privaten Krankenversicherung zu beachten – weitere Hinweise

    Achten Sie vor allem auf lückenlosen Beginn des Versicherungsschutzes! Setzen Sie sich nicht zwischen zwei Stühle. Kündigen Sie nicht Ihre bisherige Versicherung, ohne dass Sie von der neuen schon die […]

    Jul 22, 2016gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

