
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Die private Invaliditätsvorsorge – was und wer wird versichert

Was kann alles versichert werden – private Invaliditätsvorsorge?
In der privaten Unfallversicherung (PUV) können folgende Risiken versichert werden:

Die Invalidität
Der wohl wichtigste Absicherungsgedanke in der PUV Der Invaliditätsbegriff wurde 1988 neu festgelegt. Die Versicherungsgesellschaft muss dann zahlen, wenn ein Unfall zu dauerhafter körperlicher oder geistiger Leistungsunfähigkeit führt. Bei dem Vertragsabschluss wird die Versicherungssumme festgelegt. Je nach dem Invaliditätsgrad, der in einer so genannten Gliedertaxe definiert ist, leistet die Versicherungsgesellschaft ihre Zahlung. Bei einer Vollinvalidität (100% Invalide) die volle Versicherungssumme und den entsprechenden prozentualen Anteil bei einer Teilinvalidität, die aus der folgenden Gliedertaxe hervorgeht:

Gliedertaxe (gemäß Paragraph 7 der AUB 88)
Als feste Invaliditätsgrade gelten – unter Ausschluss des Nachwei¬ses einer höheren oder geringeren Invalidität – bei Verlust oder Funktionsunfähigkeit

eines Armes im Schultergelenk70 Prozent
eines Armes bis oberhalb des Ellenbogengelenks65 Prozent
eines Armes unterhalb des Ellenbogengelenks60 Prozent
einer Hand im Handgelenk55 Prozent
eines Daumens20 Prozent
eines Zeigefingers10 Prozent
eines anderen Fingers5 Prozent
eines Beines über der Mitte des Oberschenkels70 Prozent
eines Beines bis zur Mitte des Oberschenkels60 Prozent
eines Beines bis unterhalb des Knies50 Prozent
eines Beines bis zur Mitte des Unterschenkels45 Prozent
eines Fußes im Fußgelenk40 Prozent
einer großen Zehe5 Prozent
einer anderen Zehe2 Prozent
eines Auges50 Prozent
des Gehörs auf einem Ohr30 Prozent
des Geruchs10 Prozent
des Geschmacks5 Prozent

Bei Teilverlust oder Funktionsbeeinträchtigung eines dieser Körperteile oder Sinnesorgane wird der entsprechende Teil des Prozentsatzes angenommen.

Wer kann wie versichert werden?
Ein Beispiel: Verliert der Versicherte durch einen Unfall ein Bein bis zur Mitte des Oberschenkels, ist er zu 60% Invalide. Ist seine Versicherungssumme 200 000,- €, bekommt er als Entschädigung 120 000,- € von der Versicherung.

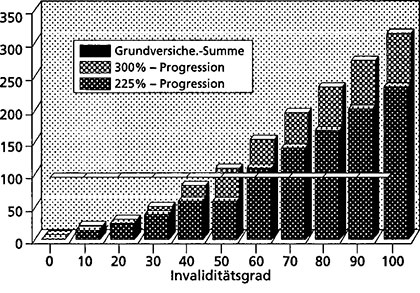
Um eine Erhöhung der Versicherungsleistung zu bewirken, kann man neben der Erhöhung der Grundversicherungssumme eine so genannte Progression im Vertrag vereinbaren. Variationen für die Progression gibt es einige. Die verbreiteteste Form ist die 225er- Progression, sie bewirkt eine Leistungsverbesserung von maximal 225% bei einer Vollinvalidität. Bei einer Grundversicherungssumme von 200 000,- € und einer Vollinvalidität leistet die Versicherung stolze 450 000,- €. Die 225er-Progression ist durch einen relativ geringen Mehrbeitrag zu erreichen und meines Erachtens empfehlenswert. Weitere Abstufungen kann man in der Tabelle und der folgenden Graphik erkennen, die durch die 300er-Progression ergänzt winde.

Gefahrengruppen/Erhöhtes Berufsrisiko Die Beiträge richten sich nach der beruflichen Tätigkeit. Übt eine Person Tätigkeiten der Gefahrengruppe A und der Gefahrengruppe B aus, so wird der Beitrag der Gefahrengruppe B berechnet.

Auf ausführliche Berufsangaben muss besonders Wert gelegt werden, da sich die Risikoeinschätzung vor allem nach dem ausgeübten Beruf richtet.
Die Progressionsstaffelung kann von Gesellschaft zu Gesellschaft anders festgelegt sein.

Gefahrengruppe A
Personen mit kaufmännischer und verwaltender Tätigkeit im Innen oder Außendienst, leitend oder Aufsicht führend im Betrieb oder auf Baustellen (sofern versicherungsfähig).

Grundver­Invali-Entschädi­Entschädi-Entschädi-
sicherungs­ditäts-gung ohnegung mitgung mit
summe ingradProgression225er-300er-
€in%ProgressionProgression
200 000-10620000-620000,-620000,-
200000-20640 000-640000,-640000,-
200000-30660 000-670000,-680000,-
200000-40680000,-110000,-140000,-
200000-50100 000,-150 000,-200000,-
200 000-60120 000,-210000,-280000,-
200 000-70140000,-270000,-360000,-
200 000-80160000,-330000,-440000,-
200000-90180 000,-390000,-520000,-
200000-100200 000,-450000,-600000,-


Progressive Invaliditätsstaffel
Versicherungsleistung in TDM
Gefahrengruppe B
Personen mit körperlicher und handwerklicher Berufsarbeit, wenn auch nur gelegentlich.
Personen mit erhöhtem Berufsrisiko sind in der Regel nicht versicherbar.

Nicht versicherbare Personen
Nicht versicherbar und trotz Beitragszahlung nicht versichert sind dauernd pflegebedürftige Personen sowie Geisteskranke. Der für sie seit Vertragsabschluss bzw. Eintritt der Versicherungsunfähigkeit entrichtete Beitrag ist zurückzuzahlen. Pflegebedürftig ist, wer für die Verrichtungen des täglichen Lebens überwiegend fremder Hilfe bedarf.

Beschränkt versicherbare Personen
Personen, die mit körperlichen Fehlern, Gebrechen oder Krankheiten behaftet sind oder Krankheiten durchgemacht haben, welche Rückfälle oder Verschlimmerungen durch einen Unfall befürchten lassen, werden unter Umständen nur zu einschränkenden Bedingungen und ggf. gegen Beitragszuschlag versichert.


Nov 9, 2017gesundhe-admin
Private Krankenvorsorge - Beitragsbemessungsgrenze und welche private KrankenversicherungDie Wohngebäudeversicherung – Versicherungsumfang und Berechnung der Versicherungssumme
  Weitere Artikel  
 
Vorsicht vor Extra-Leistungen der Lebensversicherung – hilfreiche Information
 
Jahresabschluss im Versicherungsunternehmen – Bilanz
 
Kinderunfall- und Kinderinvaliditätsversicherung Angebote und Vergleich
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Haus und Wohnung, Haftpflichtversicherung – Lernkotrolle und Tests

    12. Vom Einfamilienhaus des VN, das er selbst bewohnt, löst sich ein Dachziegel. Er fällt auf die Straße und zerschellt. Ein Passant wird von den Splittern getroffen und am Bein […]

    Jul 14, 2015gesundhe-admin
  • Kapitalanlageprodukte – Vorsorgemaßnahmen

    Sie bilden als Übrige Vorsorge die dritte Schicht der Altersvorsorge nach dem Dreischichtenmodell. In Frage kommen hierfür insbesondere: • Lebensversicherungsprodukte, z. B. Kapital-Lebensversicherung, Fondsgebundene Lebensversicherung, Rentenversicherung mit Kapitalwahlrecht • Finanzprodukte, […]

    Jun 19, 2015gesundhe-admin
  • Gefährdungshaftung, Haftung ohne Verschulden – Haftpflichtversicherung

    Grundgedanke und Merkmale der Gefährdungshaftung Als eine der wichtigsten Ausnahmen vom Prinzip der Verschuldenshaftung kennt das deutsche Zivilrecht die Gefährdungshaftung. – Die Gefährdungshaftung basiert auf der Überlegung, dass derjenige, der […]

    Aug 16, 2015gesundhe-admin
  • Britische Lebensversicherung aus zweiter Hand – Tipps und Angebote

    Dies ist kein Witz, sondern real existierender Kapitalismus. Sehr wenig bekannt, aber seit einiger Zeit auch in Deutschland zu erhalten, sind gebrauchte britische KLV. Die britischen Versicherer und ihre deutschen […]

    Jul 29, 2017gesundhe-admin
  • Die Auslandsreise-Krankenversicherung und die Leistungen – detailliertere Information

    Leistungen der gesetzlichen Krankenversicherung Wer gesetzlich krankenversichert ist, genießt grundsätzlich nur auf dem Gebiet der BRD Krankenversicherungsschutz: • Ist allerdings nach dem allgemein anerkannten Stand der medizinischen Erkenntnisse eine entsprechende […]

    Jun 21, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

