
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Einteilung der Versicherungsarten – Private Krankenversicherung

Einteilung der Versicherungsarten – Private Krankenversicherung4

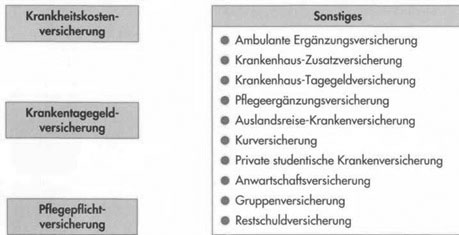
Die PKV enthält sowohl Elemente der Schaden- als auch der Summenversicherung. Die Schadenversicherung beruht auf dem Prinzip der konkreten Bedarfsdeckung. In der PKV wird hauptsächlich die Krankheitskostenversicherung als Schadenversicherung betrieben. Die Krankenhaustagegeld- und die Krankentagegeldversicherung sind der Summenversicherung zuzuordnen, da die üblicherweise vereinbarten Leistungen dem Prinzip der abstrakten Bedarfsdeckung folgen. Bei beiden Versicherungsarten besteht kein Bereicherungsverbot. Nach den Versicherungsbedingungen darf allerdings das Krankentagegeld zusammen mit sonstigen Krankentage- und Krankengeldern den Tagessatz des Nettoeinkommens nicht übersteigen.

Die im WG zur Krankentagegeldversicherung gewählte Wortwahl vereinbartes Tagegeld einerseits und Ersatz des Verdienstausfalls andererseits gestattet die Ausgestaltung der Krankentagegeldversicherung nicht nur als Summenversicherung, sondern auch als Schadenversicherung. Die Pflegepflichtversicherung geht zunächst vom Grundsatz der konkreten Bedarfsdeckung aus, da sie die Aufwendungen für die Pflege der Versicherten decken soll. Sie enthält aber auch Elemente einer Summenversicherung, da anstelle von Aufwendungsersatz ein Pflegegeld beantragt werden kann. Die Angebotspalette der PKV-Unternehmen umfasst darüber hinaus eine große Anzahl weiterer Versicherungsarten


Aug 5, 2015gesundhe-admin
Krankenhaus-Tagegeldversicherung und Private PflegezusatzversicherungAuslandsreise-Krankenversicherung richtig verstehen und Angebote
  Weitere Artikel  
 
Private Kranken-zusatzversicherung für Die Behandlung Im Krankenhaus – Tipps und Angebote
 
Beiträge für Restkostenversicherungen – Restkostenversicherung für Beihilfeberechtigte
 
Checkliste, eine kleine Versicherungsinventur – welcher Versicherungstyp bin ich
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Leistungspflicht des Versicherungsunternehmens – hilfreiche Information

    Der vom Versicherungsunternehmen zu erbringende Leistungskatalog ist im Laufe der letzten Jahrzehnte erheblich erweitert worden. Zu seiner hauptsächlichen Pflicht, bei Eintritt eines Versicherungsfalles eine vereinbarte oder sich aus dem Schaden […]

    Sep 5, 2015gesundhe-admin
  • Eröffnung der Konten richtig verstehen – Technik der Buchführung bei Agenturen

    Kontenrahmen für die Agenturbuchführung Für die Agenturbuchführung existiert kein verbindlicher Kontenrahmen mit Kontenbezeichnungen und Kontonummern. Der Bundesverband Deutscher Versicherungskaufleute e. V. (BVK) hat deshalb in Zusammenarbeit mit der DATEV, einer […]

    Feb 7, 2016gesundhe-admin
  • Deckungsumfang nach den Allgemeinen Hausrat-Versicherungsbedingungen – Versicherte Sachen

    Sachinbegriff Gesamter Hausrat Versichert ist der gesamte Hausrat. Dazu gehören alle Sachen, die dem Haushalt des Versicherungsnehmers zur privaten Nutzung dienen. Gesamter Hausrat ist ein Sachinbegriff, d.h., unter diesem Begriff […]

    Mai 16, 2015gesundhe-admin
  • Wann erhalten Sie Ihr Geld von der Versicherung bei Schadensfall – hilfreiche Information

    Hat die Versicherungsgesellschaft den Schadenshergang geprüft und festgestellt, dass Versicherungsschutz besteht, kann sie die notwendigen Erhebungen veranlassen. Sie kann z. B. nochmals auf einzelne Fragen im Antrag eingehen, Ermittlungsakten einsehen […]

    Apr 16, 2016gesundhe-admin
  • Jahresabschlussanalyse im Versicherungsunternehmen – Kennzahlen zum Versicherungsbestand

    Veränderungen im Versicherungsbestand eines Versicherungsunternehmens ergeben sich durch Neuzugänge (auch Neugeschäft genannt) und Abgänge von Versicherungsverträgen (Messung auf Basis von Vertragszahlen). Der Begriff „Vertrag“ wird dabei teilweise durch den Begriff […]

    Okt 9, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

