
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Instrumente des Wettbewerbsrechts in der Versicherungswirtschaft

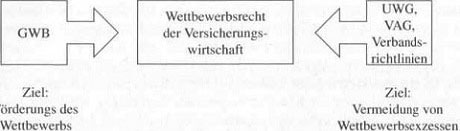
Das Wettbewerbsrecht bildet das zentrale Steuerungsinstrument des Gesetzgebers zur Gestaltung des Wettbewerbs in einer Branche. Speziell in der privaten Versicherungswirtschaft verfolgt das Wettbewerbsrecht zwei zentrale Ziele:
• Förderung des Wettbewerbs in der Versicherungswirtschaft: Hier geht es primär um eine möglichst umfassende Nutzung der Vorteile, die ein lebhafter Wettbewerb für eine Branche bzw. die Volkswirtschaft mit sich bringt.
• Schutz der Versicherungsnehmer und der Gesellschaft als Ganzes vor den negativen Folgen des Wettbewerbs. Im Kern läuft dies auf eine Beschränkung des Wettbewerbs hinaus.

Beide Ziele besitzen auch außerhalb der Versicherungswirtschaft große Bedeutung, speziell beim zweiten Ziel tritt jedoch der besondere Schutz des Versicherungsnehmers in den Vordergrund (Schutztheorie der Versicherungsaufsicht). Die Versicherungsaufsicht sieht sich mit Blick auf den Wettbewerb in der Versicherungswirtschaft damit vor der Herausforderung, zwei grundsätzlich konkurrierende Ziele parallel verfolgen zu müssen. In der Tagesarbeit der Versicherungsaufsicht läuft dies auf einen kontinuierlichen Wettstreit zwischen beiden Zielen hinaus, der einem Nebeneinander gegensätzlicher gesetzlicher Grundlagen entspricht.

Die wichtigste wettbewerbsfördernde Rechtsquelle ist das Gesetz gegen Wettbewerbsbeschränkungen (GWB), das den Kern des deutschen Kartellrechts bildet. Hauptintention des GWB ist die Vermeidung von Kartellen (daher auch als „Kartellgesetz“ bekannt), also von vertraglichen Vereinbarungen zwischen Unternehmen, deren Zweck die weitgehende Beherrschung des Marktes ist. Das GWB bildet die gesetzliche Grundlage für die Arbeit des Bundeskartellamtes, dessen Aufgaben sich im Wesentlichen um die Erhaltung hinreichend polypolistischer Marktstrukturen und die Vermeidung wettbewerbsschädigender Absprachen unter den Marktteilnehmern drehen.

Die auf europäischem Kartellrecht fußende Gruppenfreistellungsverordnung erlaubt Versicherungsverbänden lediglich in einigen Ausnahmefällen eine Umgehung des Kartellverbots, etwa in Fragen der Erstellung von Musterbedingungen für Versicherungsprodukte oder der Nutzung identischer Sterbetafeln durch alle Lebens- und Krankenversicherer. Diese Sterbetafeln werden in Deutschland in der Regel von der Deutschen Aktuarsvereinigung e. V. (DAV) erarbeitet und veröffentlicht.
Dem wettbewerbsfördernden GWB stehen mehrere, eher wettbewerbsbeschränkende, Rechtsquellen gegenüber. Hierzu zählt neben dem Versicherungsaufsichtsgesetz (VAG) mit seinen zahlreichen versicherungsspezifischen Vorgaben in erster Linie das Gesetz gegen den unlauteren Wettbewerb (UWG). Das UWG gibt eine Reihe von Verhaltensweisen vor, die in ihrer Gesamtheit einer Legaldefinition „guter Sitten“ gleichkommen und einen fairen Wettbewerb sicherstellen sollen.

Die zentralen Tatbestände des UWG sind:
• Wahrheitsgebot, wonach ein Verbraucher nicht durch falsche Informationen zum Erwerb eines Produkts animiert werden darf.
• Verbot der Behinderung von Mitbewerbern,
• Verbot der Nachahmung von Patenten oder Gebrauchsmustern anderer Wettbewerber,
• Verbot der Lockvogelwerbung,
• Bestechungsverbot (bezogen auf Mitarbeiter eines Wettbewerbers),
• Verbot des Geheimnisverrats.

Alles in allem schafft das UWG damit einen Normenkatalog zur Vermeidung unlauteren Wettbewerbs. Das UWG unterstützt in diesem Sinne die Schutzfunktion der Versicherungsaufsicht. Ergänzt wird das UWG durch Wettbewerbsrichtlinien der Versicherungswirtschaft, die auf Verbandsebene verabschiedet worden sind und ebenfalls einen fairen Wettbewerb zwischen Versicherungsunternehmen und ihren Vertretern zum Ziel haben. Das Wettbewerbsrecht in der deutschen Versicherungswirtschaft definiert sich insgesamt damit als ein Nebeneinander verschiedener Rechtsquellen unterschiedlicher Intention. Wettbewerb soll einerseits gefördert werden, negativen Folgen eines exzessiven Wettbewerbs aber vorgebeugt werden. Dies stellt keinen Widerspruch dar. sondern begründet letztlich die in der Versicherungswirtschaft beobachtbare Koexistenz unterschiedlicher Unternehmensziele wie der Gewinnerzielung und der Bedarfsdeckung.

Wettbewerbsrecht der Versicherungswirtschaft im Überblick
Instrumente des Wettbewerbsrechts in der Versicherungswirtschaft65

Okt 8, 2015gesundhe-admin
Fallbeispiele zur Ablauforganisation in VersicherungsunternehmenInstrumente der Versicherungsaufsicht - hilfreiche Information
  Weitere Artikel  
 
Obliegenheiten vor und nach Eintritt des Versicherungsfalles
 
Unfall in den Ferien – Tipps bei Unfallversicherung
 
Finanzdienstleistungskonzerne und Formen der Finanzdienstleistung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • AB einer Rentenversicherung mit laufender Beitragszahlung als Altersvorsorgevertrag im Sinne des Altersvorsorgeverträge-Zertifizierungsgesetzes

    Versicherungs(Tarif-)formen (1) Rentenversicherung mit laufender Beitragszahlung in flexibler Höhe und Auszahlung des Deckungskapitals bei Tod (2) Fondgebundene Rentenversicherung mit laufender Beitragszahlung in flexibler Höhe und Auszahlung des Deckungskapitals bei Tod […]

    Jan 10, 2017gesundhe-admin
  • Mukoviszidose bei Kindern – Pflegeversicherung Urteile

    Mukoviszidose bei Kindern Sachverhalt: Der im maßgeblichen Zeitraum acht- bis zehnjährige Kläger leidet an Mukoviszidose. Er begehrt Pflegegeld vor allem mit der Begründung, die bei ihm erforderlichen Maßnahmen der so […]

    Jan 1, 2018gesundhe-admin
  • Annahmerichtlinien der Südstern Versicherung, Rezidivfristen, Erschwerungen etc.

    1 Allgemeines Diese spezielle Liste enthält Diagnoseschlüssel/Diagnosen, Rezidivfristen, Texte für Erschwerungen, RZ-Prozentsätze, fallweise besondere Vermerke zur Beurteilung (z. B. für Zustände vor und nach Operationen) und Bearbeitungshinweise (z. B. Rückfragen […]

    Nov 18, 2016gesundhe-admin
  • Allgemeine Versicherungsbedingungen für Glasversicherung AGIB – empfehlenswerte Information

    § 1 Versicherte Gefahren und Schäden § 2 Versicherte Sachen § 3 Versicherte Kosten § 4 Versicherungsort § 5 Gefahrumstände bei Vertragsschluss und Gefahrerhöhung § 10 Anpassung der Versicherung § […]

    Feb 2, 2017gesundhe-admin
  • Spezielle Risiken bei Aktienkauf – Geldanlageformen

    Prägend für das spezielle Risikoprofil der Aktie als Anlageform ist, dass ihre Preisbildung in starkem Maße auch von Einflussfaktoren abhängt, die sich einer rationalen Kalkulation entziehen. – Unternehmerisches Risiko Als […]

    Nov 20, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr



