
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Krankentagegeldversicherung – Gegenstand und Leistungen

Die Krankentagegeldversicherung bietet Versicherungsschutz gegen Verdienstausfall, der durch Arbeitsunfähigkeit infolge von Krankheiten oder Unfällen entsteht. Als Versicherungsfäll gilt die medizinisch notwendige Heilbehandlung einer versicherten Person wegen Krankheit oder Unfallfolgen, in deren Verlauf Arbeitsunfähigkeit ärztlich festgestellt wird.
Arbeitsunfähigkeit im Sinne der Bedingungen liegt vor, wenn die versicherte Person ihre berufliche Tätigkeit nach medizinischem Befund vorübergehend in keiner Weise ausüben kann, sie auch nicht ausübt und keiner anderweitigen Erwerbstätigkeit nachgeht.
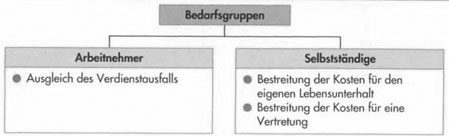
Krankentagegeldversicherung - Gegenstand und Leistungen7

Versicherungspflichtige Arbeitnehmer erhalten im Krankheitsfalle nach Ablauf der 6-wöchigen Gehaltszahlung ein Krankengeld von ihrer Krankenkasse
Für die Dauer der Arbeitsunfähigkeit wird das tariflich vereinbarte Tagegeld gezahlt. Das Krankentagegeld darf zusammen mit sonstigen Krankentage- und Krankengeldern das auf den Kalendertag umgerechnete, aus der beruflichen Tätigkeit herrührende Nettoeinkommen nicht übersteigen. Die Höhe des Monatsnettoeinkommens ergibt sich aus dem Durchschnittswert der letzten 12 Monate vor der Antragstellung.
Der VN ist verpflichtet, dem VR unverzüglich eine nicht nur vorübergehende Minderung des aus der Berufstätigkeit herrührenden Nettoeinkommens mitzuteilen.
Erhöht sich das Nettoeinkommen aus der beruflichen Tätigkeit, so kann das Krankentagegeld im Verhältnis der Steigerung des Nettoeinkommens auf Antrag höher versichert werden. Die Tarifbedingungen zahlreicher VU sehen vor, dass dem VN spätestens alle drei Jahre Gelegenheit gegeben wird, das vereinbarte Krankentagegeld entsprechend der allgemeinen Einkommensentwicklung der letzten Jahre zu erhöhen.

Für die Geltendmachung des Tagegeldanspruchs ist eine Arbeitsunfähigkeitsbescheinigung des Arztes vorzulegen.
Der Bundesgerichtshof hat in einem Urteil entschieden, dass der Privatpatient keinen Anspruch auf Leistung aus der Krankentagegeld-Versicherung hat, wenn er die Vorlage eines ärztliches Attests verweigert.
Exkurs: Berechnung des Krankengeldbedarfs (Versorgungslücke)

Beispiel 1:
Herr Kuhn, Angestellter aus Stuttgart, bezieht ein durchschnittliches
monatliches Bruttogehalt von 4 800,00 €. Netto erhält er 3 060,00 €.

Beispiel 2:
Frau Kellermann, Angestellte eines Supermarktes in Köln, verdient
durchschnittlich monatlich 2 450,00 € brutto. Das Nettogehalt beträgt 1 690,00 €.


BerechnungsgrundlagenBeispiel 1Beispiel 2
Beitragsbemessungsgrenze (BBG) 20083 600,00 €3 600,00 €
Monatlicher Bruttoverdienst4 800,00 €2 450,00 €
Monatlicher Nettoverdienst3 060,00 €1 690,00 €
Ile rechnungsgrundlagenBeispiel 1Beispiel 2
• 70 % vom mtl. Bruttogehalt3 360,00 €1 715,00 €
• 70 % von der BBG (3 600,00 €)2 520,00 €2 520,00 €
• 90 % vom mtl. Nettogehalt2 754,00 €1 521,00 €
Der niedrigste der drei genannten Beträge gilt als Berechnungsgrundlage2 520,00 €1 521,00 €
12,45 % Sozialversicherungsbeiträge313,74 €196,21 €
= ausgezahltes Krankengeld2 206,26 €1 324,79 €
Krankengeldlücke: Monatlicher Nettoverdienst3 060,00 €1 690,00 €
– ausgezahltes Krankengeld2 206,26 €1 324,79 €
= monatliche Verdienstlücke853,74 €365,21 €
1/30 davon = tägliche Lücke28,46 €12,17 €
Zusätzlicher Krankengeldbedarf täglich30,00 €12,00 €

Erläuterung:
Die GKV zahlt 70 % des Bruttoarbeitsentgeltes bis zur Beitragsbemessungsgrenze, maximal 90 % des letzten Nettoentgeltes. Der Versicherte muss vom Krankengeld die Beiträge zur gesetzlichen Rentenversicherung und zur Arbeitslosenversicherung sowie zur Pflegepflichtversicherung zu 50 % tragen. Die andere Hälfte übernimmt die GKV (Rentenversicherung 19,9 % + Arbeitslosenversicherung 3,3 % + Pflegeversicherung 1,7 % = 24,9 %; davon die Hälfte = 12,45 %). Der gesetzliche Versicherte ist während des Bezugs von Krankengeld beitragsfrei krankenversichert.
• Für Kinderlose 1,95 %. Der Beitragssatz soll ab 1. Juli 2008 um 1,7 % auf 1,95 %,
für Kinderlose auf 2,2 % steigen.
Der privat Krankenversicherte muss die gesamten Beiträge zur PKV, Pflegepflichtversicherung und gesetzlichen Rentenversicherung selbst aufbringen. Die Arbeitslosenversicherungsbeiträge werden von der PKV pauschal abgeführt.
Bei Selbstständigen gilt als Arbeitseinkommen der Gewinn (Umsatz abzüglich Betriebsausgaben) gemäß § 2 Abs. 2 Nr. 1 Einkommensteuergesetz. Da das Einkommen aus selbstständiger Tätigkeit häufig starken Schwankungen ausgesetzt ist, sollte hier eine jährliche Überprüfung des Krankentagegeldbedarfs vorgenommen werden und bei Bedarf eine Anpassung beim PKV-Unternehmen erfolgen.


Aug 13, 2015gesundhe-admin
Leistungsberechnung – Private KrankenversicherungVersicherte Anspruchsgrundlagen - Versicherte Schadenarten
  Weitere Artikel  
 
Gruppenversicherung und Restschuldversicherung richtig verstehen und Angebote
 
Krankenhaus-Tagegeldversicherung und Private Pflegezusatzversicherung
 
Beschreibung der wichtigsten Versicherungszweige – private Krankenversicherung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Die betriebliche Altersvorsorge – Direktversicherung und Renditebetrachtung Teil 2

    Allgemeine Hinweise zur Direktversicherung Die Direktversicherung aus Gehaltsumwandlung ist nicht nur mit einer Kapitallebensversicherung möglich. Machbar ist diese Form der Altersvorsorge auch mit der fondsgebundenen Lebensversicherung sowie mit der Leibrentenversicherung. […]

    Jul 9, 2017gesundhe-admin
  • Test und Lernkontrollen zu Wirtschaftspolitische Einflussmöglichkeiten der Zentralbank EZB

    1 Welche der folgenden Maßnahmen tragen zu einer Vermehrung des volkswirtschaftlichen Geldvolumens bei? Begründen Sie Ihre Entscheidung. ✓ Viele fällige Steuerbeträge werden an das Finanzamt abgeführt. ✓ Die Deutsche Bundesbank […]

    Mai 19, 2016gesundhe-admin
  • Test und Lernkontrollen zu Auswirkungen von Kooperation und Konzentration auf den Wettbewerb im Versicherungsmarkt

    1 Begründen Sie, welche Zielsetzungen der Kooperation und Konzentration volkswirtschaftlich erwünscht bzw. nicht erwünscht sind. 2 Beantworten Sie aufgrund der nachstehend aufgeführten Pressenotizen folgende Fragen: * Welche Ziele verfolgen die […]

    Mai 13, 2016gesundhe-admin
  • Kassenwahl und Kassenwechsel – Private Krankenversicherung

    Versicherungspflichtige und -berechtigte können an ihrem Wohn – oder Beschäftigungsort zwischen Orts- und Ersatzkassen frei wählen. Unter bestimmten Voraussetzungen können auch Betriebs- oder Innungskrankenkassen gewählt werden. Für die gewählten Kassen […]

    Aug 11, 2015gesundhe-admin
  • Die Renditebetrachtung der Direktversicherung – betriebliche Altersvorsorge

    Renditebetrachtung der Direktversicherung Von der Rendite her betrachtet gibt es keine alternative Anlageform für die Altersvorsorge. Trotzdem gilt auch hierbei: Nicht das erstbeste Angebot annehmen! Wie anfangs erwähnt, gibt es […]

    Jan 7, 2018gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

