
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Leistungsberechnung – Private Krankenversicherung

Aufgabe der Leistungsbearbeitung in der PKV ist die Prüfung der Leistungspflicht des VR und die Ermittlung der Versicherungsleistung (Leistungsberechnung). Bei der Prüfung der Leistungspflicht sind insbesondere folgende Aspekte des Versicherungsverhältnisses dem Grunde nach zu prüfen:
•versicherte Personen
•Versicherungsbeginn
•Wartezeiten
•Karenzzeiten
•Verletzung gesetzlicher und vertraglicher Obliegenheiten (z.B. Verletzung der
vorvertraglichen Anzeigepflicht)
•generelle und individuelle Leistungsausschlüsse
•Beitragszahlung (z.B. Zahlungsverzug)

Für die Leistungsberechnung sind zur Ermittlung der Erstattungsbeträge u.a. die gewählten Tarifarten, vereinbarte Selbstbehalte und die Prüfung der Belege (z.B. hinsichtlich GOÄ, GOZ, BPflV) zu berücksichtigen.

Beispiel:
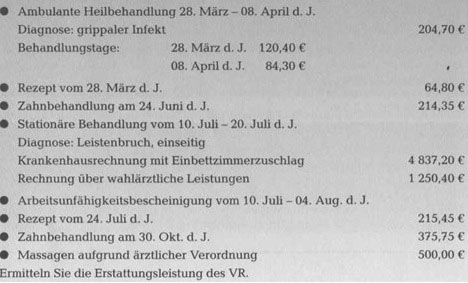
Der selbstständige Handwerksmeister Hans Möller ist seit 01. Jan. d. J. (technischer Beginn) privat krankenversichert. Für Herrn Möller besteht eine Krankheitskosten- Vollversicherung (Tarife: A0, S1, Z3), eine Krankentagegeldversicherung in Höhe von 70,00 € pro Tag (ab dem 15. Tag der Arbeitsunfähigkeit), eine Krankenhaustagegeldversicherung von 50,00 €/Tag und die Pflegepflichtversicherung. Leistungsausschlüsse sind keine vereinbart. Dem Vertrag liegen die bedingungsgemäß vorgesehenen Wartezeiten zugrunde.
Herr Möller reicht am Ende des ersten Versicherungsjahres folgende Belege ordnungsgemäß beim VR ein:
Leistungsberechnung – Private Krankenversicherung31

Leistungsberechnung – Private Krankenversicherung32

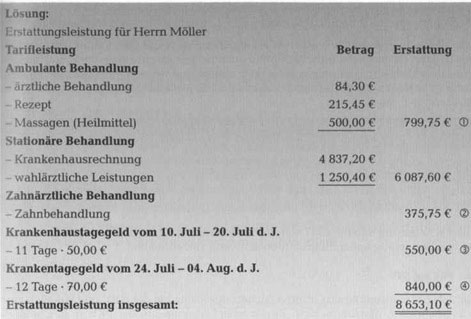
Erläuterungen:
1. Die Kosten für die ambulante Heilbehandlung vom 28. März d. J. und das Rezept
vom 28. März d. J. fallen in die allgemeine Wartezeit von drei Monaten und werden
daher nicht erstattet.
2. Die Zahnbehandlung vom 24. Juni d.J. ist nicht erstattungsfähig. Die besondere
Wartezeit von 8 Monaten ist hier noch nicht abgelaufen.
3. Beim Krankenhaustagegeld zählen der Aufnahmetag und der Entlassungstag
jeweils als ein Tag.
4. Das Krankentagegeld wird nach Ablauf der vereinbarten 14 Karenztage für die
gesamte Dauer der Arbeitsunfähigkeit gezahlt. Dabei gelten der erste Tag nach der
Karenzzeit und der letzte Tag der Arbeitsunfähigkeit als jeweils ein Tag.

Die Versicherer können zusätzliche Dienstleistungen vereinbaren. Diese bestehen insbesondere in Service, Beratung oder Unterstützung des Versicherungsnehmers im Zusammenhang mit der Erbringung versicherter Leistungen. Sie können unter anderem auch die Direktabrechnung mit den Leistungserbringern umfassen.


Aug 12, 2015gesundhe-admin
Lernkontrollen und Test zu Antrag bei privater VersicherungKrankentagegeldversicherung - Gegenstand und Leistungen
  Weitere Artikel  
 
Kündigungsmöglichkeiten in der Krankheitskosten-, Krankenhaustagegeld- und Krankentagegeldversicherung
 
Private Krankenversicherungen, während der Laufzeit beachten und Tarifwechsel – Tipps
 
Klauselvereinbarungen richtig verstehen
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Wie man aus teuren Kfz-Haftpflichtversicherungen rauskommt – Tipps und Angebote

    Bei einer Kündigung bzw. bei einem Wechsel der Gesellschaft behalten Sie Ihre bisherige Schadenfreiheitsklasse! Sie haben bereits ein Auto und eine Kfz-Haftpflichtversicherung, aber nicht bei einem Versicherungsunternehmen mit den günstigsten […]

    Jun 13, 2016gesundhe-admin
  • Lebenswerte Umwelt richtig verstehen – Ziele der Wirtschaftspolitik

    ► Umweltschutz als Gegenstand der Wirtschaftspolitik Die Umwelt als natürlicher Lebensraum von Mensch und Tier ist in gefährlicher Weise bedroht. Die Ausnutzung, Beschädigung und Belastung der Natur infolge steigenden Konsums […]

    Mai 11, 2016gesundhe-admin
  • Den günstigsten Handytarif finden – worauf Sie achten sollten

    Den günstigsten Handytarif finden – worauf Sie achten sollten Wer sich für einen neuen Mobilfunk-Tarif interessiert, steht meist vor einer großen Auswahl. Um die Entscheidung leichter zu gestalten, sollte der […]

    Jul 28, 2016gesundhe-admin
  • Berücksichtigung von Zeiten des Transports des Pflegebedürftigen zur Pflegeperson

    Transports des Pflegebedürftigen Sachverhalt: Streitig ist, ob die Klägerin die Voraussetzungen für die Einstufung in die Pflegestufe 2 erfüllt. Sie war nach einem Schlaganfall seit April 1995 zunächst in die […]

    Nov 28, 2017gesundhe-admin
  • Grundlagen in den Aufbau- und Ablauforganisation im Versicherungsunternehmen

    Die statische Aufbauorganisation beschreibt die innere Struktur eines Unternehmens, die dynamische Ablauforganisation die darin stattfindenden Prozesse. Zusammengenommen definieren beide Begriffe die Organisation eines Unternehmens, also die Art und Weise, wie […]

    Okt 25, 2015gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

