
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Private Kranken-zusatzversicherung für Die Behandlung Im Krankenhaus – Tipps und Angebote

Private Kranken-Zusatzversicherungen bieten Ergänzungsmöglichkeiten für alle Krankenversicherten, also zur Krankenkasse, zur privaten Vollversicherung, Beihilfe oder Heilfürsorge. Die Angebote sind auch hier sehr vielfältig. Ein Kassenpatient kann sich durch eine private Zusatzversicherung zum Privatpatienten machen – vor allem bei einem Krankenhausaufenthalt, aber auch für die Behandlung beim Arzt. Mitglieder von Krankenkassen oder Privatversicherte können Kranken- oder Krankenhaustagegelder versichern – entweder zur vollen Absicherung von Einkommenseinbußen oder als Ergänzung zur Lohnfortzahlung und zum begrenzten Krankengeld der gesetzlichen Krankenversicherung. Beihilfeberechtigte können die nicht erstatteten Krankheitskosten durch Restkostenversicherungen abdecken. Viele Krankenversicherte haben Lücken in ihrem Versicherungsschutz, die in jedem Fall geschlossen werden sollten. Das betrifft vor allem Beihilfeberechtigte, die nur einen Teil ihrer Krankheitskosten von ihrem Arbeitgeber (Bund, Länder, Gemeinden u. a.) ersetzt bekommen. Das gilt in jedem Fall auch für freiwillige Kassenmitglieder, für die das begrenzte Krankengeld der Kassen nicht ausreicht, um bei einer längeren Arbeitsunfähigkeit alle Einkommenseinbußen abzudecken. Und das betrifft diejenigen, die als Mitglied einer Krankenkasse im Krankenhaus als Privatpatient liegen und behandelt werden möchten.

Mitglieder der gesetzlichen Krankenkassen werden im Krankenhaus im Allgemeinen in Mehrbettzimmern untergebracht und vom Dienst habenden Arzt behandelt. Allerdings ist auch die Unterbringung in Spezialkliniken und im Einbettzimmer sowie die Behandlung durch einen Spezialisten oder den Chefarzt möglich, wenn die medizinische Notwendigkeit dafür gegeben ist. Die allgemeine Pflegeklasse bedeutet also nicht unbedingt das Liegen in einem Vielbettzimmer. Beim Essen gibt es auch kaum wesentliche Unterschiede zu den Privatpatienten. Durch eine private Zusatzversicherung kann man sich aber in jedem Fall die freie Auswahl der Klinik und des behandelnden Arztes sowie die Unterbringung im Zwei- oder Einbettzimmer sichern. Und Privatpatienten finden bei Engpässen sicher schneller ein Zimmer im Krankenhaus oder in einer Klinik.

Es gibt zwar Tarife, die nur die Mehrkosten für die Unterbringung im Ein- oder Zweibettzimmer übernehmen – also nicht die Kosten der privatärztlichen Behandlung. Diese Angebote sind jedoch nicht empfehlenswert. Manche Chefärzte sitzen auf den Privatbetten, und wer dann die Chefarztbehandlung nicht mitversichert hat, bekommt leicht Schwierigkeiten, ein freies Zimmer oder Bett zu finden. Außerdem ist für einen Kranken die privatärztliche Behandlung höher zu bewerten als ein verbesserter Liegekomfort.

Keine Krankenhaus-Zusatzversicherung nur für Wahlleistungen abschließen!
Es gibt Krankenhaus-Zusatzversicherungen, die grundsätzlich die volle Differenz zwischen den Kosten des Einbett- oder Zweibettzimmers einschließlich der Chefarztbehandlung und der Leistung der gesetzlichen Krankenversicherung übernehmen. Das ist in Ordnung. Die meisten privaten Unternehmen haben dies so in ihren Bedingungen stehen. Neuerdings gibt es aber auch Gesellschaften, die das nicht tun. In deren Bedingungen steht, dass nur die Wahlleistungen erstattet werden. Achten Sie also genau auf diesen Punkt oder fragen Sie bei den Anbietern noch einmal nach.

Die Wahlleistungen sind die Leistungen, die Sie im Krankenhaus zusätzlich wählen können, also z.B. die bessere Unterbringung im Einbett- oder Zweibettzimmer und die Chefarztbehandlung. Den Wahlleistungen gegenüber stehen die Regelleistungen, d. h. die Unterbringung in der allgemeinen Pflegeklasse ohne Einfluss auf die Aus
wähl eines bestimmten Arztes.

Nun sehen die gesetzlichen Krankenkassen eine Krankenhausbehandlung aber ausschließlich in den beiden nächst erreichbaren geeigneten Krankenhäusern vor. Lassen Sie sich Ihr geplatztes Trommelfell in einer Großstadtklinik behandeln, weil dort die ärztliche Kapazität die Operation selbst vornimmt, ist es wahrscheinlich, dass der Krankenhauspflegesatz dort höher ist als in einer Kleinstadt. Wenn nun aber an Ihrem Wohnort grundsätzlich auch die Möglichkeit zu einer solchen Operation besteht und der Pflegesatz dort niedriger ist, ist zu erwarten, dass sich Ihre gesetzliche Krankenkasse auf ihre Bestimmungen beruft und nur diesen niedrigeren Pflegesatz übernimmt. Auf der Differenz bleiben Sie sitzen, wenn Ihre Zusatzversicherung diese neuen Bedingungen hat, bei denen nur die Wahlleistungen versichert sind. Und wieder einmal wird auf die Versicherungen geschimpft. Diesmal mit Recht, wenn Ihnen diese Zusammenhänge vorher nicht in allen Einzelheiten erläutert wurden.

Beiträge für Kranken-Zusatzversicherungen
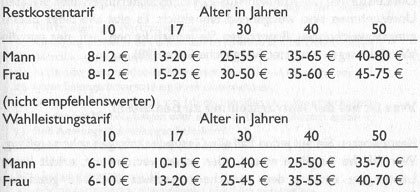
Die Monatsbeiträge für eine private Kranken-Zusatzversicherung für die Krankenhausbehandlung liegen – je nach Gesellschaft – zwischen den angegeben Euro-Beträgen:
Private Kranken-zusatzversicherung für Die Behandlung Im Krankenhaus - Tipps und Angebote

Günstige Anbieter z.B.: HUK-Coburg, Landeskrankenhilfe, LVM, Mannheimer, Nova, R+V, Victoria
Sie sollten von möglichst vielen Unternehmen Angebote einholen

Vorsicht bei billigen Versicherungen, die den Versicherungsschutz nur auf Unfallfolgen einschränken oder die keine Alterungsrückstellungen einkalkuliert haben (wodurch die Beiträge später stark steigen). Da hilft nichts, als noch einmal vor dem Abschluss nachfragen.


Jul 25, 2016gesundhe-admin
Die Leistungen der Krankenkassen in Deutschland Teil II- detailliertere InformationKrankenversicherungsschutz auf Reisen ist wichtig - Hinweise und Angebote
  Weitere Artikel  
 
Private Krankenversicherung, für Familien und im Alter teuer – detailliertere Information und Tipps
 
Beiträge für Restkostenversicherungen – Restkostenversicherung für Beihilfeberechtigte
 
Versicherungsfall bei der privaten Kranken-Vollversicherung Teil I – hilfreiche Information
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Risiko und Versicherung – Kontrollfragen und Test

    1. Welche Merkmale kennzeichnen Risiken? 2. Auf welche Weise kann man mit Risiken umgehen? 3. Wodurch unterscheiden sich Summenrisiken und Schadenrisiken? 4. Worauf basieren Schadenverteilungen und Wahrscheinlichkeitsverteilungen? 5. Welche drei […]

    Sep 2, 2015gesundhe-admin
  • Versicherung für fremde Rechnung, Entschädigungsberechnung, Versicherungswert und Unterversicherung – Hausratversicherungsbedingungen

    § 17 Versicherung für fremde Rechnung 1. Soweit die Versicherung für fremde Rechnung genommen ist, kann der Versicherungsnehmer über die Rechte des Versicherten im eigenen Namen verfügen. Der Versicherungsnehmer ist […]

    Feb 15, 2017gesundhe-admin
  • Ursachen der Berufsunfähigkeit und Berufsunfähigkeitsbedingungen – private Berufsunfähigkeitsvorsorge

    Was sind die Ursachen der Berufsunfähigkeit? Die häufigsten Ursachen für Berufsunfähigkeit sind nicht, wie die meisten Menschen annehmen, Unfälle, sondern vielmehr die so genannten Zivilisationskrankheiten. Anhand der folgenden Tabelle kann […]

    Nov 27, 2017gesundhe-admin
  • Auslandsreisekrankenversicherung Angebote und Vergleich – detailliertere Information

    Wichtig bei Auslandsreisen Sobald Sie ins Ausland reisen, ist eine Auslandsreisekrankenversicherung empfehlenswert. In Ländern, mit denen kein Sozialversicherungsabkommen besteht, ist sie ein Muss. Umfassender Krankheitsschutz im Ausland Versicherungsschutz genießen Mitglieder […]

    Mrz 24, 2016gesundhe-admin
  • Buchung von Bestandsveränderungen – Technik der Buchführung bei Agenturen

    Einfache Buchungssätze Für Vergleichszwecke werden nachstehend die Geschäftsfälle gebucht, die auch bei der Betrachtung der Wertänderungen in der Bilanz zugrunde gelegt wurden. Vor Bildung eines Buchungssatzes und Eintragung auf den […]

    Jan 29, 2016gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

