
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Risikodeckung für ein Wohngebäude erstellen

Risikodeckung für ein Wohngebäude erstellen32

Vertragsgrundlagen und Anwendungsbereich der Wohngebäudeversicherung
Vertragsgrundlagen sind in erster Linie die Versicherungsbedingungen und die Klauseln.
Allgemeine Wohngebäude-Versicherungsbedingungen (VGB 2005)
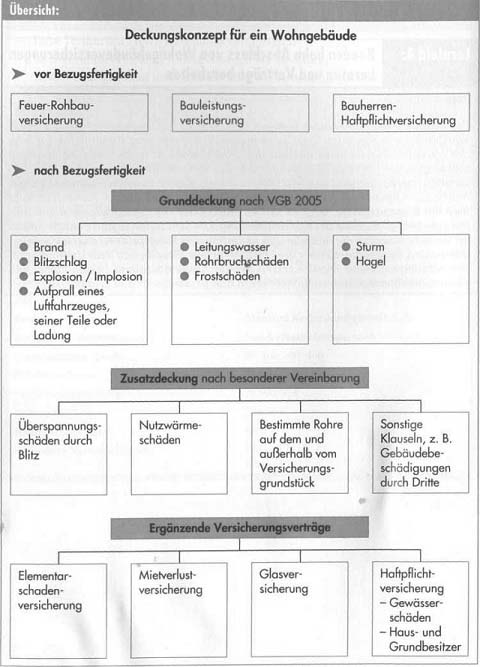
Die Abkürzung VGB steht für Verbundene Gebäudeversicherungs-Bedingungen, womit zum Ausdruck gebracht wird, dass mehrere Gefahrengruppen in der Wohngebäudeversicherung zusammengefasst sind, nämlich
•Brand/Blitzschlag/Explosion/Implosion/Aufprall eines Luftfahrzeuges, seiner Teile oder seiner Ladung,
•Leitungswasser/Rohrbruch/Frostschäden,
•Sturm/Hagel.

Im Gegensatz zur Hausratversicherung sind diese drei Gefahrengruppen in der Wohngebäudeversicherung aber auch einzeln versicherbar.
Der Zusatz 2005 steht für das Entwicklungsjahr der vorliegenden VGB.
Die VGB 2005 bieten eine Grunddeckung für typische Gefahren und Schäden, die ein Wohngebäude bedrohen.

Klauseln für die Erweiterung der Grunddeckung
Neben den Allgemeinen Versicherungsbedingungen kennt die Wohngebäudeversicherung ein Bündel von Klauseln zur Erweiterung der Grunddeckung.

Versicherungsschutzpakete der Praxis
Die Praxis bietet verschiedene Pakete hinsichtlich des Versicherungsumfangs zur Verbundenen Wohngebäudeversicherung und hat sie auch mit Produktnamen wie z. B. Standard, Komfort usw. versehen, um dem individuellen Sicherheitsbedürfnis des Kunden produktgerecht entsprechen zu können. Das Standardpaket bietet dabei üblicherweise den Versicherungsschutz, wie ihn die Grunddeckung nach den VGB 2005 vorsieht. Der Versicherungsschutz in den weiter gehenden Paketen besteht im Grunde aus der Standarddeckung und dem Einschluss bestimmter Klauseln bzw. Ausweitung von Entschädigungsgrenzen sowie ggf. der Elementarschadenversicherung. Teilweise ist der so erweiterte Versicherungsschutz in die Allgemeinen Versicherungsbedingungen eingearbeitet worden, womit auch im Wettbewerb eine Produktdifferenzierung erreicht wird.

Ergänzende Versicherungsverträge
Im Rahmen der Kundenberatung gilt es, den Kunden umfassend über die Risiken und Versicherungsmöglichkeiten im Zusammenhang mit dem Bau, Kauf oder Besitz einer Immobilie zu informieren und die Versicherungsmöglichkeiten aufzuzeigen.
Neben der Wohngebäudeversicherung nach den VGB 2005 und Einschluss entsprechender Klauseln sind in diesem Zusammenhang insbesondere zu erwähnen:
•Feuer-Rohbauversicherung
•Bauleistungsversicherung
•Bauherren-Haftpllichtversicherung

Versicherungsschutz besteht für die gesetzliche Haftpflicht als Bauherr bei Neubauten oder größeren Umbauten.
Kleinere Bauvorhaben sind bis zu einer bestimmten Bausumme (z. B. 50000,00€) in der Privat- Haftpflichtversicherung mitversichert.
•Elementarschadenversicherung
•Gewässerschäden-Haftpflichtversicherung

Nach dem Wasserhaushaltsgesetz haftet der VN als Betreiber einer Heizölanlage (Anlagenhaftung) für Schäden durch Verseuchung.
•Haus- und Grundbesitzer-Haftpflichtversicherung
Das Haftpflichtrisiko als Eigentümer eines Einfamilienhauses oder einer Wohnung ist über die Privat-Haftpflichtversicherung gedeckt, wenn bestimmte Voraussetzungen erfüllt sind.
•Mietverlustversicherung
•Glasversicherung

Wirtschaftliche Bedeutung der Wohngebäudeversicherung
Die Gebäudeversicherung wird in der Bundesrepublik Deutschland von
•Aktiengesellschaften,
•Versicherungsvereinen auf Gegenseitigkeit,
•öffentlich-rechtlichen Versicherern wahrgenommen.

Mit einem Beitragsvolumen von ca. 2,6 Mrd. € im Jahr 2007 ist die Verbundene Wohngebäudeversicherung ein bedeutender Sachversicherungszweig. Auf der Schadenseite wurde die Verbundene Wohngebäudeversicherung bisher immer wieder durch korrosionsbedingte Leitungswasserschäden und Sturmschäden sowie Frostschäden stark belastet.
Im Jahr 2006 betrug der Schadenaufwand 3,2 Mrd.€. Für 2007 wird ein Anstieg um 55% insbesondere wegen der Schäden durch den Orkan Kyrill erwartet. Gegenwärtig sind noch nicht alle Schäden des Jahres 2007 gemeldet bzw. abschließend bearbeitet. Die Wohngebäudeversicherung zählt zwischenzeitlich neben den industriellen Feuersparten und der Gewerbeversicherung zu eine der schadenträchtigsten Versicherungszweige in der Sachversicherung.

Vertragsgrundlagen Lernkotrolle und Test
1. Auf welchen vertraglichen Grundlagen basiert die Wohngebäudeversicherung?
2. Erläutern Sie, weshalb die Wohngebäudeversicherung als verbundene Versicherung bezeichnet wird.
3. Prüfen Sie, ob die Gefahrengruppen der Wohngebäudeversicherung auch einzeln versicherbar sind.
4. Für welche Objekte findet die Wohngebäudeversicherung nacfcVGB 2005 Anwendung? Nennen Sie zwei Beispiele.


Mai 24, 2015gesundhe-admin
Klauselvereinbarungen bei Wohngebäudeversicherung verstehenErlöschen der Rechte des Versicherers bei vorvertraglicher Anzeigepflichtverletzung
  Weitere Artikel  
 
Leistungen der Pensionskasse und Zusammenspiel mit der IV und der Unfallversicherung
 
Welche Versicherungen sind nötig Teil II – empfehlenswerte Information
 
Risiko des vorzeitigen Todes – Vorsorgemaßnahmen
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Vertragliche Regelungen nach den Allgemeinen Versicherungsbedingungen für die Hausratversicherung

    Gefahrerhöhung nach Antragstellung Die VHB 2005 verlangen vom VN, wie auch das WG, •die Gefahrstandspflicht, Will der VN Änderungen vornehmen, die zu einer Veränderung des Gefahrenstandes, also zu einer Gefahrerhöhung […]

    Jun 2, 2015gesundhe-admin
  • Stoffwechselerkrankung und die Entscheidung – Pflegeversicherung Urteile

    Sachverhalt: Die Kläger sind Geschwister (1986 und 1989 geboren). Sie leiden an der angeborenen Stoffwechselerkrankung Phenylketonurie (PKU), die vor allem die Einhaltung einer strengen eiweißarmen Diät erfordert. Die beklagte Pflegekasse […]

    Dez 18, 2017gesundhe-admin
  • Rechtsschutzversicherung und ihre Bedeutung in Deutschland – Tipps und Angebote

    Die Bedeutung der Rechtsschutzversicherung wird meist überschätzt, ihr Sinn oft missverstanden. So war auch der Werbefilm eines Versicherungsunternehmens irreführend, in dem ein Versicherter strahlend das Gericht verlässt, nachdem er – […]

    Jul 5, 2016gesundhe-admin
  • Jahresabschlussanalyse im Versicherungsunternehmen – Kennzahlen zum wirtschaftlichen Erfolg

    Unter dem wirtschaftlichen Erfolg (genauer: finanzwirtschaftlichen Erfolg) eines Versicherungsunternehmens soll im Folgenden die Fähigkeit des Unternehmens verstanden werden, seine Gewinnziele zu erreichen. Alle vorgestellten Kennzahlen sind Instrumente zur Messung eines […]

    Okt 3, 2015gesundhe-admin
  • Was tun im Schadensfall, Schadensformulare und Tipps für den Vertragsabschluss

    Spätestens wenn man im Schadensfall die Versicherung in Anspruch nehmen muss, schlägt die Stunde der Wahrheit. Beim Ablauf der Schadensregulierung sollte man auf die allgemeinen Verhaltensgrundsätze achten. Jeden Schaden unverzüglich […]

    Jun 17, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

