
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Tarifformen der Krankentagegeldversicherung bei Krankentagegeldversicherung

Man unterscheidet zwischen Tagegeldtarifen für Selbstständige und für Arbeitnehmer. Da Arbeitnehmern im Krankheitsfall für sechs Wochen das Gehalt bzw. der Lohn nach den Bestimmungen des Entgeltfortzahlungsgesetzes gezahlt wird, können sie erst nach einer Karenzzeit von 42 Tagen Tagegeldleistungen erhalten. Selbstständige erlangen einen Tagegeldanspruch in Abhängigkeit vom gewählten Tarif z.B. nach 3, 7 oder 14 Karenztagen.
Unter Karenztagen versteht man die leistungsfreien Tage in der Krankentagegeldversicherung. Die Karenztage zählen ab ärztlicher Feststellung der Arbeitsunfähigkeit.

Beispiel:
Der kaufmännische Angestellte Müller hat mit seinem VR ein Krankentagegeld von
40,00 €/Tag vereinbart. Herr Müller wird am 10. Okt. d. J. ins Krankenhaus eingeliefert. Die Entlassung erfolgt am 03. Nov. d. J. Der Hausarzt behandelt ihn anschließend weiter und schreibt ihn ab 21. Dez. d. J. gesund.

Leistung:
10. Okt.-20. Nov. = 42 Tage Karenzzeit
21. Nov.-20. Dez. = 30 Tage Anspruch auf Krankentagegeld
30 Tage • 40,00 €/Tag = 1 200,00 € Versicherungsleistung

Exkurs: Entgeltfortzahlung für Arbeitnehmer
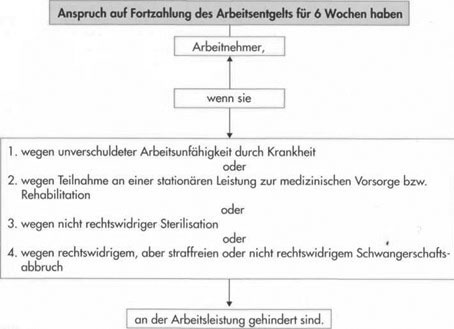
Im Krankheitsfall und bei Maßnahmen der medizinischen Versorgung oder Rehabilitation ist der Arbeitgeber verpflichtet, das Arbeitsentgelt noch für maximal 6 Wochen zu zahlen. Die Entgeltfortzahlung beträgt 100 % des Arbeitsentgeltes.
Überstundenvergütungen werden bei der Bemessung der Entgeltfortzahlung nicht berücksichtigt.
Tarifformen der Krankentagegeldversicherung bei Krankentagegeldversicherung8

Für Beamte, Richter, Berufs- und Zeitsoldaten und gleichgestellte Personen gelten Regelungen außerhalb des Entgeltfortzahlungsgesetzes. Diese Personen haben Anspruch auf Fortzahlung ihrer Dienstbezüge ohne zeitliche Begrenzung nach beamtenrechtlichen Regelungen.


Aug 11, 2015gesundhe-admin
Versichertes Risiko und Risikobeschreibung - Versicherte SchadenartenTarifformen der Krankheitskostenversicherung
  Weitere Artikel  
 
Versicherte Gefahren und Schäden – Blitzschlag
 
Versicherte Gefahren und Schäden – Explosion und Implosion
 
Ambulante und Krankenhaus – Zusatzversicherung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Rechnungsgrundlagen und Beitragsbestandteile – Private Krankenversicherung

    Die Beitragskalkulation in der PKV erfolgt nach dem Äquivalenzprinzip. Für die Beitragskalkulation bedeutet dies: • Die Beitragshöhe hängt vom Umfang der versicherten Leistungen ab. • Die Beiträge werden vom Lebensalter […]

    Jul 24, 2015gesundhe-admin
  • Die Unfallversicherungen im Test Teil II – wichtige Versicherungsarten

    Die Unfallversicherungen im Test Teil I Zuschauerfragen an die Redaktion Frau Gerstenberger aus Halle: „Auf einer Geburtstagsparty wurde darüber gestritten, ob bei einem Unfall unter Alkohol die Unfallversicherung zahlen muss. […]

    Apr 4, 2016gesundhe-admin
  • Ukraine-Russland Krieg – Versicherung Tipps vom Experten Thomas Sepp Allianz

    Ukraine-Russland Krieg – Versicherung Tipps vom Experten Thomas Sepp Allianz Thomas Sepp ist bei der Allianz Global Corporate & Specialty (AGCS) tätig und als Chef der Abteilung für Ansprüche und […]

    Aug 1, 2022gesundhe-admin
  • Zuteilungsvoraussetzungen für ein Bauspardarlehen – detailliertere Information

    Beispiel: Familie Schulze möchte wissen, warum die Bausparkasse keinen Termin für die Zuteilung machen kann. Vertragliche Zuteilungsvoraussetzungen sind i.d.R. • eine Mindestansparquote, • eine Mindestanspardauer und • eine ausreichende Bewerungszahl. […]

    Nov 24, 2015gesundhe-admin
  • Die gesetzliche Unfallversicherung GUV – Gliederung, Risiken und Leistungsarten

    In der Bundesrepublik Deutschland ereignen sich jährlich Millionen von Arbeitsunfällen, wobei infolge der größeren Verkehrsdichte die Zahl der Wegeunfälle prozentual immer mehr ansteigt. Die Aufgabe der gesetzlichen Unfallversicherung beschränkt sich […]

    Jun 28, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

