
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Versicherte Gefahren und Schäden bei Wohngebäudeversicherung

Versicherte Gefahren und Schäden bei Wohngebäudeversicherung34

Gefahrenverbund oder Teilversicherung
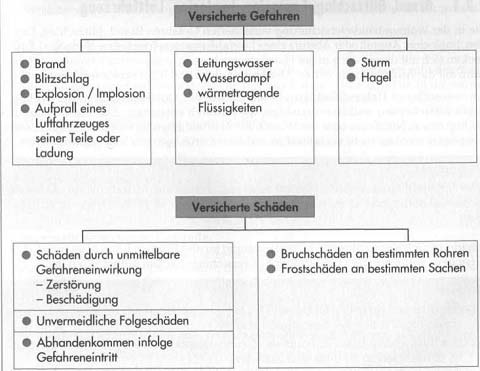
Jede der versicherten Gefahren kann im Verbund miteinander oder einzeln versichert werden. Der Gefahrenverbund führt zur Verbundenen Wohngebäudeversicherung, die Versicherung einzelner Gefahren zu entsprechenden Teilversicherungen.

Versicherungsfall
Nach den Versicherungsbedingungen wird Entschädigung geleistet für versicherte Sachen, die durch
•Eintritt einer versicherten Gefahr
•zerstört oder beschädigt werden oder infolge eines solchen Ereignisses abhanden kommen

Die Merkmale Zerstörung, Beschädigung und Abhandenkommen von Sachen wurden bereits im Zusammenhang mit der Hausratversicherung untersucht. Insofern wird auf die dort gemachten Ausführungen verwiesen
Auch für die Wohngebäudeversicherung gilt, dass nur dann ein versicherter Schaden vorliegt, wenn eine der versicherten Gefahren (Schadenursache) auf die versicherten Sachen schädigend eingewirkt hat (Schaden). Es muss also ein adäquater Kausalzusammenhang zwischen Schadenereignis und Schaden bestehen.
Die Ersatzpflicht des VR entsteht nicht, soweit Einschränkungen oder Ausschlüsse nach den Versicherungsbedingungen gelten.

Brand, Blitzschlag, Explosion, Implosion, Luftfahrzeug
Die in der Wohngebäudeversicherung versicherten Gefahren Brand, Blitzschlag, Explosion, Implosion, Anprall oder Absturz eines Luftfahrzeuges, seiner Teile oder seiner Ladung decken sich mit diesen auch in der Hausratversicherung versicherten Gefahren.
Ein wesentlicher Unterschied besteht jedoch bei der Gefahr Brand. In der Wohngebäudeversicherung sind Brandschäden, die dadurch entstehen, dass die versicherten Sachen einem Nutzfeuer oder der Wärme zur Bearbeitung oder einem sonstigen Zweck ausgesetzt werden, nicht versichert.

Beispiel:
Der VN stellt einen Heizstrahler vor eine vom Regen durchnässte Wand, damit sie schneller abtrocknet. Durch die Hitze des Heizstrahlers fängt die Tapete an zu brennen.
Schäden durch Kurzschluss und Überspannung an elektrischen Einrichtungen sind nur versichert, wenn ein Blitz unmittelbar auf versicherte Sachen aufgetroffen ist.

Beispiele:
(1)Der Blitz schlägt in den Dachstuhl des Hauses. Im Stromnetz entsteht eine Überspannung, die den Fernsehapparat zerstört.
(2)Der Blitz schlägt in einen Baum des Grundstückes, auf dem Gebäude steht. Es entsteht der in (1) genannte Schaden.

Im Beispiel (1) besteht Versicherungsschutz, da der Blitz unmittelbar auf versicherte Sachen aufgetroffen ist. Im Beispiel (2) trifft der Blitz nicht auf das versicherte Gebäude auf, so dass der Überspannungsschaden am Fernsehgerät nicht gedeckt ist.
Nicht nach den VGB 2005 versicherte Überspannungsschäden durch Blitz können durch Klauselvereinbarung eingeschlossen werden.

Leitungswasser
Die versicherte Gefahr Leitungswasser nach den VGB 2005 deckt sich inhaltlich weitgehend mit der nach den VHB 2005 versicherten Gefahr Leitungswasser.

Besonderheit: Versicherungsschutz für Leitungswasserschäden an Bodenbelägen, Innenanstrichen oder Tapeten in gemieteten Wohnungen durch die Hausratversicherung
Wie bereits in den anderen Artikel dargestellt, sind die Kosten für Reparaturen in gemieteten Wohnungen an Bodenbelägen, Innenanstrichen oder Tapeten, die durch Leitungswasser beschädigt worden sind, durch die Hausratversicherung versichert. Da solche Schäden aber auch Gegenstand der Wohngebäudeversicherung sind, liegt eine Mehrfachversicherung (Doppelversicherung) bei Bestehen einer Wohngebäudeversicherung für den Vermieter und Hausratversicherung für den Mieter vor.
Unterschiede gibt es bei der Versicherung von Rohrbruch und Frost, die deshalb in den VGB 2005 auch in einem eigenen Paragrafen geregelt sind.
Die Versicherung von Rohrbruch und Frost nach VGB 2005 ist nachstehend dargestellt.


Mai 6, 2015gesundhe-admin
Versicherungsschein – Police verstehenDeckungsumfang der Wohngebäudeversicherung nach VHB - versicherte Sachen
  Weitere Artikel  
 
Gesundheitsreform im Jahr 2007 – Private Krankenversicherung
 
Spezialfall, raus aus falschen Kapitallebensversicherungen – erfahren Sie mehr
 
Welche Versicherungen sind nicht notwendig – hilfreiche Information
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Test und Lernkontrollen zu Jahresabschluss – Abschluss der Geschäftsbuchführung

    1 Buchung und Abschluss eines kurzgefassten Geschäftsganges im Grund- und Hauptbuch. a) Eröffnen Sie die Konten der nachstehenden Eröffnungsbilanz: A Betriebs- und Eröffn ungsbilanz Eigenkapital P 20200,00 € Geschäftsausst. 12000,00 […]

    Feb 12, 2016gesundhe-admin
  • Ihre Obliegenheiten vor dem und im Versicherungsfall und die Sicherheitsvorschriften – Wohngebäude-Versicherungsbedingungen

    § 24 Ihre Obliegenheiten vor dem Versicherungsfall (Sicherheitsvorschriften) 1. Sie haben a) alle gesetzlichen, behördlichen oder vereinbarten Sicherheitsvorschriften zu beachten, b) die versicherten Sachen, insbesondere Wasser führende Anlagen und Einrichtungen, […]

    Dez 24, 2016gesundhe-admin
  • Versicherungssumme für den Fall der Invalidität mit Progression – günstige Unfallversicherung

    Von besonderer Bedeutung ist die Wahl der Versicherungssumme für den Fall der Invalidität durch einen Unfall – für den Fall also, dass Sie nicht mehr arbeiten und Geld verdienen können. […]

    Jun 9, 2016gesundhe-admin
  • Brauchen Sie überhaupt eine Versicherung und Umgang mit Versicherungsvertretern

    Im Versicherungsdschungel gibt es wahrlich vielerlei Gewächse. Und die Versicherer preisen ständig neue Produkte an. Selbst Experten fällt es nicht immer ganz leicht, die Übersicht zu behalten. Was also tun? […]

    Dez 22, 2015gesundhe-admin
  • Altersvorsorge und die richtige Strategie damit – Vergleich und Angebote Teil I

    Top-Priorität schon in jungen Jahren Die private Altersvorsorge ist unverzichtbar und gewinnt zunehmend an Bedeutung. Denn die staatliche Rente wird in den kommenden Jahrzehnten deutlich reduziert werden. Beginnen Sie mit […]

    Mrz 14, 2016gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

