
• Werbung bei 123Versicherung Ratgeber
  • Datenschutz
  • Freunde von uns
  • Impressum
  • Kontakt

Dizzy

  • Startseite
  • Krankenversicherung
    • Arten der Krankenversicherung
    • Beitragskalkulation bei Krankenversicherung
    • Grundlagen der Krankenversicherung
    • Pflegeversicherung
    • Risikoprüfung und Vertragsabschluss
    • Versicherungsfall bei Krankenversicherung
  • Kfz-Versicherung
    • KFZ-Versicherung Vergleich
    • Kfz-Versicherungsarten
    • Kfz-Versicherungsvertrag
    • Umfang des Kfz-Versicherungsschutzes
  • Hausratversicherung
    • Entschädigung und Versicherungsfall
    • Obliegenheitsverletzungen
    • Risikodeckung für privaten Haushalt
    • Versicherungswert und Beitragskalkulation
    • Vorsorgemaßnahmen
    • Wohngebäudeversicherung
  • Lebensversicherung
    • Kapital-Lebensversicherung
    • Risikolebensversicherung
    • Unfallversicherung
  • Haftpflicht
    • Arten der Haftpflichtversicherung
    • Grundlagen der Haftpflichtversicherung
    • Risikodeckung durch Haftpflichtversicherung
    • Schadenersatz bei Haftpflichtversicherung
    • Rechtsschutzversicherung
  • Rentenversicherung
    • Arten der Altersvorsorge
    • Altersvorsorge Vergleich
    • Berufsunfähigkeitsversicherung
  • Tipps
    • Geldanlageberatung
    • Versicherungsvertrag
    • Versicherung Tests
    • Versicherungsunternehmen
    • Reiseversicherung
    • Risiko und Versicherung
    • Schaden und Leistungsmanagement
    • Versicherungsagentur gründen
    • Versicherungswirtschaft

Wertorientierte Unternehmenssteuerung im Versicherungsunternehmen – Deckungsbeitragsrechnung

Die Deckungsbeitragsrechnung ist ein Rechenverfahren im Rahmen der Kostenrechnung, genauer der Kostenträgerrechnung (Olfert). Als Kostenträger fungieren dabei in der Regel einzelne Produkte, teilweise auch ganze Produktgruppen. Üblicherweise werden bei der Deckungsbeitragsrechnung dabei von den erzielten Produktumsätzen schrittweise so lange einzelne Kostenblöcke (variable Kosten, Produktfixkosten, Produktgruppenfixkosten, Unternehmensfixkosten) subtrahiert, bis der eigentliche Produktertrag (meist „kalkulatorischer Periodenerfolg“ genannt) sichtbar wird. Als Zwischenergebnisse entstehen dabei so genannte Deckungsbeiträge, die Einblick in produktbasierte Kostenstrukturen geben. Die Deckungsbeitragsrechnung kann damit als eine Gewinn- und Verlustrechnung auf Produktebene interpretiert werden.

Der Grad an Ausführlichkeit wird in der Regel durch die im Versicherungsunternehmen sinnvoll erhebbaren Daten bestimmt: Je mehr Ausführlichkeit bei den Daten vorhanden ist, umso genauer kann die Deckungsbeitragsrechnung durchgeführt werden. Die Deckungsbeitragsrechnung ist aufgrund ihrer Ertragsorientierung rein umsatzorientierten Steuerungsinstrumenten vorzuziehen, steht allerdings in Konkurrenz zu eher kundenbasierten Steuerungsinstrumenten wie dem Customer Lifetime Value.
Schematisch stellt sich die Deckungsbeitragsrechnung wie folgt dar:

Deckungsbeitragsrechnung (schematisch)
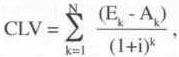
Deckungsbeitragsrechnung55

Die Deckungsbeitragsrechnung schafft ein hohes Maß an Kostentransparenz. Insbesondere durch die Aufteilung der Fixkosten in Produktfixkosten, Produktgruppenfixkosten und Unternehmensfixkosten wird deutlich, wie ein Einzelprodukt zum letztendlichen Unternehmenserfolg beiträgt.
Hauptschwierigkeit bei der Deckungsbeitragsrechnung ist die Ermittlung der einzelnen Kostenblöcke. Während die variablen Kosten weitgehend den Abschlusskosten bei Vertragsabschluss (Provisionen, Courtagen) entsprechen, ist eine einwandfreie Zuordnung der Fixkostenblöcke in der Regel nicht möglich. Zum Beispiel muss zunächst ein Schlüssel dafür gefunden werden, welchen Teil der Arbeitskraft ein Mitarbeiter für ein Produkt aufwendet, um dann die entsprechenden Gehaltsanteile diesem Produkt zuweisen zu können. Es liegt auf der Hand, dass dies nur ansatzweise möglich ist, für ein strategisches Vertriebsmanagement in der betrieblichen Praxis genügt dies jedoch meistens.


Okt 10, 2015gesundhe-admin
Jahresabschlussanalyse im Versicherungsunternehmen - Kennzahlen zum VersicherungsbestandFinanzdienstleistungskonzerne und Formen der Finanzdienstleistung
  Weitere Artikel  
 
Versicherungs-Aktiengesellschaften – Rechtsformen von Versicherungsunternehmen
 
Tarifwechsel und Beitragsrückerstattung – Private Krankenversicherung
 
Geltungsbereich der Versicherung – Private Krankenversicherung
Eheringe gehämmert matt Eheringe gehämmert matt
Klappbarer Gartentisch mit Holzbank
 empfohlen 
  • Zielkonflikte zwischen den wirtschaftspolitischen Zielen – Magisches Viereck

    ► Magisches Viereck Die Bemühungen des Staates, alle Ziele in einen wirtschaftspolitischen Zustand harmonischer Verträglichkeit zu bringen, verlangen von der deutschen Regierung ein gleichsam zauberisches (magisches) Geschick. Besonders die im […]

    Mai 8, 2016gesundhe-admin
  • Verteilungsrechnen und einfache Verteilung – Kaufmännisches Rechnen

    Verteilungsrechnen Im Rechnungswesen gelangt das Verteilungsrechnen vor allem bei der Kostenstellen- und Kostenträgerrechnung zur Anwendung. Aber auch in anderen kaufmännischen Zusammenhängen wird es häufig benötigt, z. B. bei der Gewinnverteilung, […]

    Mai 1, 2016gesundhe-admin
  • Nicht einverstanden mit dem Entscheid der Versicherung – obligatorische Unfallversicherung

    Nicht einverstanden mit dem Entscheid der Versicherung Sind Sie mit dem Entscheid der Versicherungsgesellschaft nicht einverstanden, können Sie ihn innerhalb der angegebenen Frist mit einer Einsprache anfechten. Dieses Einsprache verfahren […]

    Jan 4, 2016gesundhe-admin
  • VVG Verjährung von Versicherungsansprüche – Wesen der Verjährung

    VVG Verjährung Im VVG sind die speziellen Verjährungsfristen des § 12 VVG a. F. (2 bzw. 5 Jahre) und auch die Ausschluss- bzw. Klagefrist von 6 Monaten nicht mehr enthalten. […]

    Jun 2, 2015gesundhe-admin
  • Versicherungsbeginn und Arten der Versicherungsbeginne

    Versicherungsbeginn und Arten der Versicherungsbeginne In den Antragsformularen ist ein Leerfeld vorgesehen, in das der Versicherungsbeginn eingetragen werden muss. Gemeint ist damit – nach der bisherigen herrschenden Ansicht – der […]

    Mai 28, 2015gesundhe-admin
  • Die Haus- und Grundbesitzerhaftpflicht und Wassersporthaftpflicht – erfahren Sie mehr

    Während die Privathaftpflicht in ihrem Deckungsumfang auch die eigengenutzte Immobilie umfasst, sind vermietete Immobilien selbständig zu versichern. Eigentümer vermieteter Häuser oder von Eigentumswohnungen kommen mit der Privathaftpflicht nicht aus. Die […]

    Jul 17, 2017gesundhe-admin
  • Preisbildung im Versicherungsmarkt, Beispiele – detailliertere Information

    Verhalten der Marktteilnehmer ► Bestimmungsgründe der Nachfrage *Zielvorstellungen der Nachfrager Die freie Konsumwahl ist ein tragendes Prinzip einer freiheitlichen Wirtschaftsordnung. Die Nachfrage nach Gütern hängt deshalb von den Konsumwünschen der […]

    Mai 24, 2016gesundhe-admin
  • Altersvorsorge und die richtige Strategie damit – Vergleich und Angebote Teil I

    Top-Priorität schon in jungen Jahren Die private Altersvorsorge ist unverzichtbar und gewinnt zunehmend an Bedeutung. Denn die staatliche Rente wird in den kommenden Jahrzehnten deutlich reduziert werden. Beginnen Sie mit […]

    Mrz 14, 2016gesundhe-admin
  • Kosten der Fondsanlage für Anteilskäufer und Wertentwicklung – Geldanlagearten

    a) Offene Kosten (gemäß Vertragsbedingungen des Fonds): – i.d.R. Ausgabeaufschlag für Anteilskauf zur Deckung der Vertriebskosten (oft bis 6 % bei Aktienfonds, sonst weniger; verhandelbar) – Verwaltungsgebühr für die KAG (0,3-2,5% […]

    Dez 2, 2015gesundhe-admin
  • Erklärungen des Versicherungsnehmers und des Versicherten sowie besondere Hinweise

    I. Erklärungen des Versicherungsnehmers und des Versicherten 1. Verantwortlichkeit für die Angaben im Antrag Die Antragsfragen sind nach bestem Wissen richtig und vollständig beantwortet. Ich weiß, dass die Gesellschaft bei […]

    Feb 6, 2017gesundhe-admin

Helfen Sie 123versicherung

 Neueste Beiträge 
  • Unfall im Straßenverkehr: Darauf müssen Autofahrer achten
  • Versicherungsbranche 2025 – Wandel, Herausforderungen und Chancen für die Zukunft
  • Versicherungstrends 2025 – Digitalisierung, KI & Marktveränderungen im Fokus
2017 © 123 Versicherung
Diese Website benutzen Cookies. Wenn Sie die Website weiter nutzen, stimmen Sie der Verwendung von Cookies zu.AkzeptierenErfahren Sie mehr

